اقتصادی
·
اعتباردهی با پشتوانه داراییهای بورسی
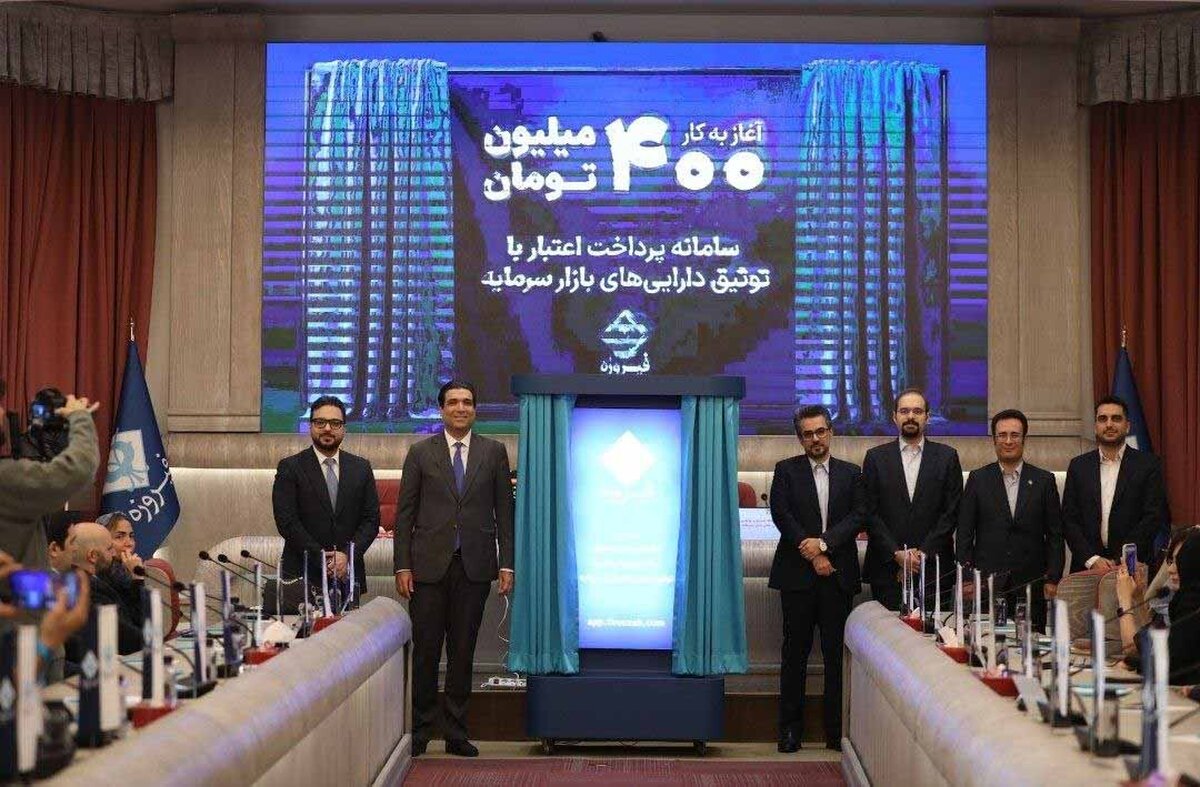
در شرایطی که تامین هزینههای روزمره میتواند سرمایهگذاران را به فروش بخشی از داراییهای خود وادار کند، استفاده از داراییهای موجود بهعنوان وثیقه برای دریافت اعتبار، راهکاری متفاوت برای دسترسی به نقدینگی به شمار میرود.
گروه مالی فیروزه با معرفی خدمتی مبتنی بر دارایی های بازار سرمایه، امکان دریافت اعتبار تا ۴۰۰ میلیون تومان را فراهم کرده است، خدمتی که به مشتری اجازه می دهد بدون فروش مستقیم دارایی های سرمایه گذاری خود، از ارزش آن ها برای تامین بخشی از نیازهای مصرفی استفاده کند. این محصول در واقع میان دو نیاز ارتباط برقرار می کند: از یک سو، سرمایه گذار ممکن است بخواهد دارایی خود را برای بهره مندی از بازدهی احتمالی آینده حفظ کند و از سوی دیگر، برای تامین هزینه های جاری به نقدینگی نیاز داشته باشد. در مدل اعتباردهی با پشتوانه دارایی، قرار است این دو نیاز الزاماً در تقابل با یکدیگر قرار نگیرند. البته میزان اعتبار قابل دریافت، شرایط بازپرداخت و نوع دارایی قابل قبول به ضوابط محصول بستگی دارد و ارزش دارایی نیز به تنهایی به معنای دریافت اعتبار معادل کل آن نیست. اعتبار به جای فروش دارایی منطق اصلی این خدمت، تبدیل بخشی از ارزش دارایی های بازار سرمایه به قدرت خرید است. در شیوه متعارف، فردی که برای پرداخت هزینه های خود به نقدینگی نیاز دارد، ممکن است بخشی از سهام یا واحدهای صندوق سرمایه گذاری اش را بفروشد. در روش جدید، دارایی واجد شرایط می تواند به عنوان وثیقه مورد استفاده قرار گیرد تا فرد به اعتبار دسترسی پیدا کند و در عین حال، مجبور به فروش فوری دارایی هایش نباشد. رامین ربیعی، مدیرعامل گروه مالی فیروزه،در مراسم رونمایی این سامانه، توسعه این خدمت را در چارچوب گسترش سبد خدمات مالی این مجموعه توضیح داده است. به گفته او، فیروزه در مسیر تبدیل شدن به یک سوپرمارکت مالی، خدمات مختلفی را برای پاسخ به نیازهای مشتریان توسعه داده و اعتبار مبتنی بر دارایی های سرمایه ای نیز در ادامه همین مسیر قرار می گیرد. البته حفظ دارایی به معنای حذف ریسک سرمایه گذاری نیست. ارزش سهام و صندوق ها ممکن است تغییر کند و استفاده از اعتبار نیز تعهد بازپرداخت ایجاد می کند. بنابراین، این ابزار بیش از آنکه جایگزینی بدون هزینه برای فروش دارایی باشد، شیوه ای دیگر برای مدیریت نقدینگی است. از اپلیکیشن تا کیف پول اعتباری میلاد معماریان، مدیرعامل فیروزه دیجیتال، نیز در این مراسم، درباره فرایند استفاده از این محصول توضیح داد: متقاضی می تواند از طریق اپلیکیشن فیروزه وارد بخش اعتبار شود و گزینه مربوط به اعتبار با پشتوانه دارایی را انتخاب کند. در این مرحله، کاربر نوع دارایی و میزان موردنظر را مشخص می کند و پس از انجام تاییدهای لازم، اعتبار در کیف پول او قرار می گیرد. این فرایند به تایید پیامکی و تایید در بستر شرکت سپرده گذاری مرکزی اوراق بهادار و تسویه وجوه نیاز دارد. پس از تکمیل مراحل، اعتبار تخصیص یافته برای خرید از پذیرندگان طرف قرارداد قابل استفاده خواهد بود. مشتری در زمان پرداخت، گزینه پرداخت با فیروزه را انتخاب می کند و بر اساس نوع اعتبار خود، شرایط بازپرداخت را در اختیار خواهد داشت. در نتیجه، دارایی سرمایه گذاری شده به جای آنکه مستقیماً فروخته شود، پشتوانه دریافت اعتبار قرار می گیرد و اعتبار نیز در شبکه پذیرندگان برای خرید کالا و خدمات به کار می رود. اعتبار دریافتی چقدر به ارزش دارایی وابسته است؟ مبلغ قابل دریافت برای همه دارایی ها یکسان نیست. براساس توضیحات ارایه شده از سوی مدیران فیروزه، نسبت اعتبار به وثیقه با توجه به نوع دارایی تغییر می کند. برای صندوق های درآمد ثابت، این نسبت تا ۹۰ درصد اعلام شده است. در برخی صندوق های سهامی و کالایی، نسبت های ۶۰ تا ۷۵ درصد مطرح شده و برای سهام پذیرفته شده در بازارهای اصلی و دوم نیز بسته به شرایط دارایی، دامنه ۶۰ تا ۸۰ درصد در نظر گرفته شده است. برای برخی نمادهای بازار نوآفرین و بازار پایه فرابورس، نسبت اعتبار می تواند تا ۳۰ درصد باشد. این تفاوت نشان می دهد که نوع دارایی و ضوابط پذیرش آن در تعیین اعتبار نقش مهمی دارد. همچنین، طبق اعلام مجموعه، حدود هزار و ۶۸ نماد و دارایی بورسی در فهرست دارایی های واجد شرایط این خدمت قرار گرفته اند. بنابراین، سقف کلی ۴۰۰ میلیون تومان به معنای آن نیست که هر متقاضی یا دارنده هر نوع دارایی بتواند به این مبلغ دسترسی پیدا کند. میزان اعتبار نهایی به ارزش وثیقه، نسبت تعیین شده برای آن دارایی و شرایط اعتباردهی وابسته است. دو مسیر بازپرداخت در این محصول دو شیوه اصلی برای دریافت و بازپرداخت اعتبار تعریف شده است. مسیر نخست، تسهیلات بانکی است که نرخ آن تابع مقررات مربوط و شرایط بانک همکار خواهد بود. برای این نوع اعتبار، دوره های بازپرداخت ۱۲ یا ۲۴ماهه در نظر گرفته شده است. مسیر دوم به اعتبار خرید یا مدل خرید اعتباری مربوط می شود. در این شیوه، بنا بر توضیحات ارایه شده، سود به شکل متعارف تسهیلات بانکی دریافت نمی شود، اما کارمزدها و هزینه های مربوط به خدمت وجود دارد. دوره های بازپرداخت این اعتبار نیز یک، چهار یا شش ماهه اعلام شده است. تفاوت این دو مسیر، انتخاب را به نیاز مشتری و توان بازپرداخت او وابسته می کند. دوره طولانی تر می تواند اقساط را در بازه زمانی بیشتری توزیع کند، اما تعهد مالی را نیز برای مدت بیشتری ادامه می دهد. در مقابل، بازپرداخت کوتاه مدت ممکن است برای برخی خریدها مناسب تر باشد، مشروط بر آنکه مشتری بتواند مبلغ سررسیدشده را تامین کند. از این رو، بررسی هزینه نهایی اعتبار و زمان بندی بازپرداخت، در کنار مبلغ قابل دریافت، اهمیت دارد. اعتبار در کدام فروشگاه ها قابل استفاده است؟ اعتبار تخصیص یافته برای خرید از شبکه پذیرندگان طرف قرارداد طراحی شده و قرار نیست به صورت وجه نقد آزاد در اختیار مشتری قرار گیرد. براساس توضیحات ارایه شده، این شبکه حوزه هایی مانند فروشگاه های اینترنتی، محصولات فناوری، مواد غذایی، طلا، لوازم خانگی و کالاهای موردنیاز روزمره را پوشش می دهد. دیجی کالا، تکنولایف و اسنپ فود از جمله نام هایی هستند که برای استفاده از این خدمت مطرح شده اند. کاربر در زمان خرید از پذیرنده، روش پرداخت با فیروزه را انتخاب می کند و سپس از شرایط اعتباری در دسترس خود استفاده خواهد کرد. گستردگی شبکه پذیرندگان می تواند بر میزان کاربردپذیری محصول اثر بگذارد؛ زیرا ارزش عملی اعتبار فقط به مبلغ تخصیص یافته محدود نیست و به امکان استفاده از آن برای کالاها و خدمات موردنیاز مشتری نیز بستگی دارد. آیا اعتباردهی می تواند از فروش شتاب زده سهام بکاهد؟ یکی از کارکردهای مورد انتظار اعتبار مبتنی بر دارایی، کاهش نیاز به فروش فوری سرمایه گذاری ها برای تامین مخارج است. اگر سرمایه گذار بتواند بدون نقد کردن دارایی خود به اعتبار دسترسی پیدا کند، ممکن است در برخی شرایط از فروش شتاب زده سهام یا واحدهای صندوق ها صرف نظر کند. با این حال، میزان تحقق این اثر به هزینه اعتبار، شرایط بازار، توان بازپرداخت مشتری و گستردگی پذیرندگان بستگی دارد و نمی توان آن را نتیجه ای قطعی دانست. در حال حاضر، اعتبار این محصول برای خرید مستقیم دارایی های بازار سرمایه قابل استفاده نیست. مماریان ابراز امیدواری کرده است که امکان توسعه این قابلیت در آینده فراهم شود؛ موضوعی که در صورت تحقق، دامنه کاربرد محصول را تغییر خواهد داد، اما به شرایط اجرایی و مقررات مربوط وابسته است. در مجموع، اعتباردهی با پشتوانه دارایی های بورسی را می توان تلاشی برای پیوند دادن سرمایه گذاری و مصرف دانست؛ مدلی که به دارنده دارایی امکان می دهد بخشی از ارزش سرمایه خود را برای تامین نیازهای جاری به کار گیرد، بدون آنکه الزاماً دارایی را بفروشد. با این حال، ارزیابی نهایی کارایی آن به هزینه واقعی استفاده، شفافیت شرایط قرارداد، سهولت فرایند دریافت اعتبار و توان مشتریان در بازپرداخت تعهدات بستگی خواهد داشت. براساس این گزارش، این امکان از امروز5 آبان ماه 1405 در اپلیکیشن فیروزه به نشانی app.firoUzeh.com در دسترس همه قرار خواهد گرفت.
2 بازدید
منبع اصلی ↗