اقتصادی
·
خروج نرخ بهره از کما
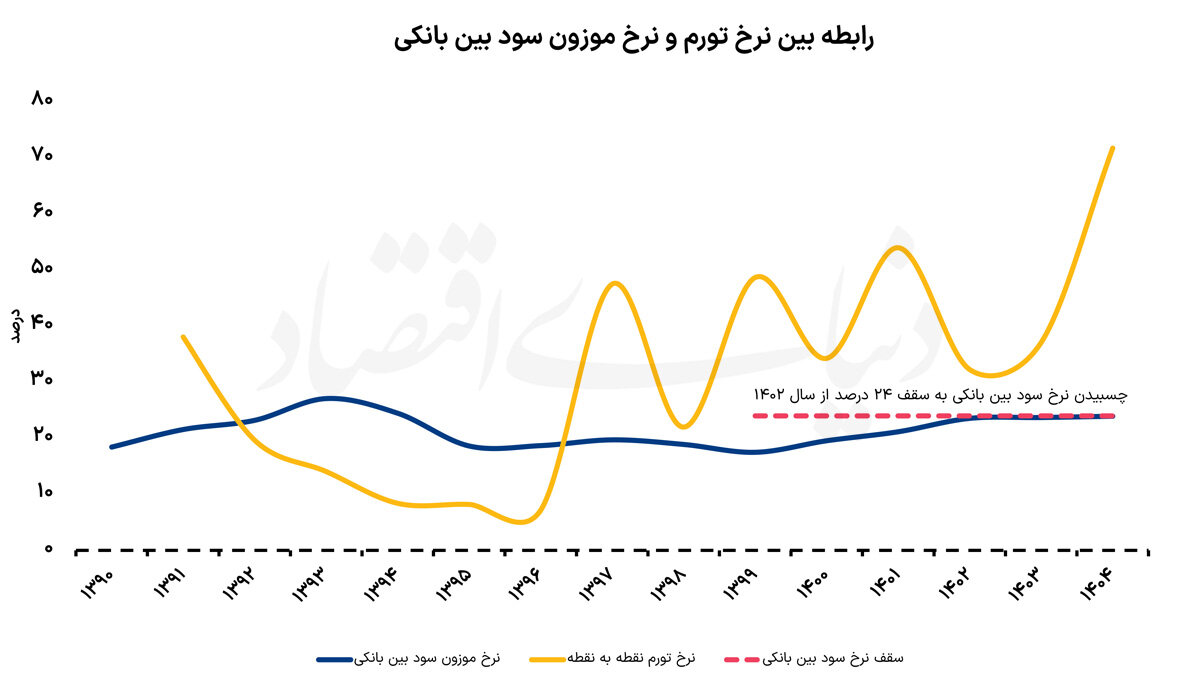
نرخ سود بازار بینبانکی پس از مدتها از محدوده ۲۴درصد به حدود ۳۴درصد رسیده است. این تغییر میتواند نشانه پایاندورهای از قیمتگذاری دستوری یکی از مهمترین نرخهای اقتصاد ایران باشد. در سالهایی که تورم با شتاب افزایش یافت و در سطوح بالا ماندگار شد، ثابت ماندن نرخ بینبانکی به منفیتر شدن نرخ سود حقیقی منجر شد. نزدیک ماندن نرخ سود بینبانکی به سقف تعیینشده در سالهای گذشته نیز نشانهای از همین وضعیت بود. در چنین شرایطی، استقراض از این بازار هزینه اندکی داشت و همین مساله به افزایش تقاضای بانکها برای منابع، رشد نقدینگی و تخصیص ناکارآمد اعتبار دامن زد. بنابراین، افزایش نرخ سود صرفا یک تغییر عددی نیست و میتواند به بازگشت کارآیی بازار بینبانکی کمک کند. با این حال، همانطور که پویا جبلعاملی، اقتصاددان، در گفتوگو با «دنیایاقتصاد» تشریح کرده است، رسیدن نرخ به ۳۴درصد بهتنهایی برای مهار تورم کافی نیست. سیاستگذار باید نرخ سود را متناسب با تحولات تورم تنظیم کند و همزمان با کاهش انتظارات تورمی و تقویت اعتماد عمومی، مانع تداوم چرخه رشد نقدینگی و تورم شود.
نرخ سود بازار بینبانکی پس از مدتها از محدوده ۲۴درصد به حدود ۳۴درصد رسیده است. این تغییر میتواند نشانه پایاندورهای از قیمتگذاری دستوری یکی از مهمترین نرخهای اقتصاد ایران باشد. در سالهایی که تورم با شتاب افزایش یافت و در سطوح بالا ماندگار شد، ثابت ماندن نرخ بینبانکی به منفیتر شدن نرخ سود حقیقی منجر شد. نزدیک ماندن نرخ سود بینبانکی به سقف تعیینشده در سالهای گذشته نیز نشانهای از همین وضعیت بود. در چنین شرایطی، استقراض از این بازار هزینه اندکی داشت و همین مساله به افزایش تقاضای بانکها برای منابع، رشد نقدینگی و تخصیص ناکارآمد اعتبار دامن زد. بنابراین، افزایش نرخ سود صرفا یک تغییر عددی نیست و میتواند به بازگشت کارآیی بازار بینبانکی کمک کند. با این حال، همانطور که پویا جبلعاملی، اقتصاددان، در گفتوگو با «دنیایاقتصاد» تشریح کرده است، رسیدن نرخ به ۳۴درصد بهتنهایی برای مهار تورم کافی نیست. سیاستگذار باید نرخ سود را متناسب با تحولات تورم تنظیم کند و همزمان با کاهش انتظارات تورمی و تقویت اعتماد عمومی، مانع تداوم چرخه رشد نقدینگی و تورم شود.
0 بازدید
منبع اصلی ↗