اقتصادی
·
امنیت؛ حلقه مفقوده بازار
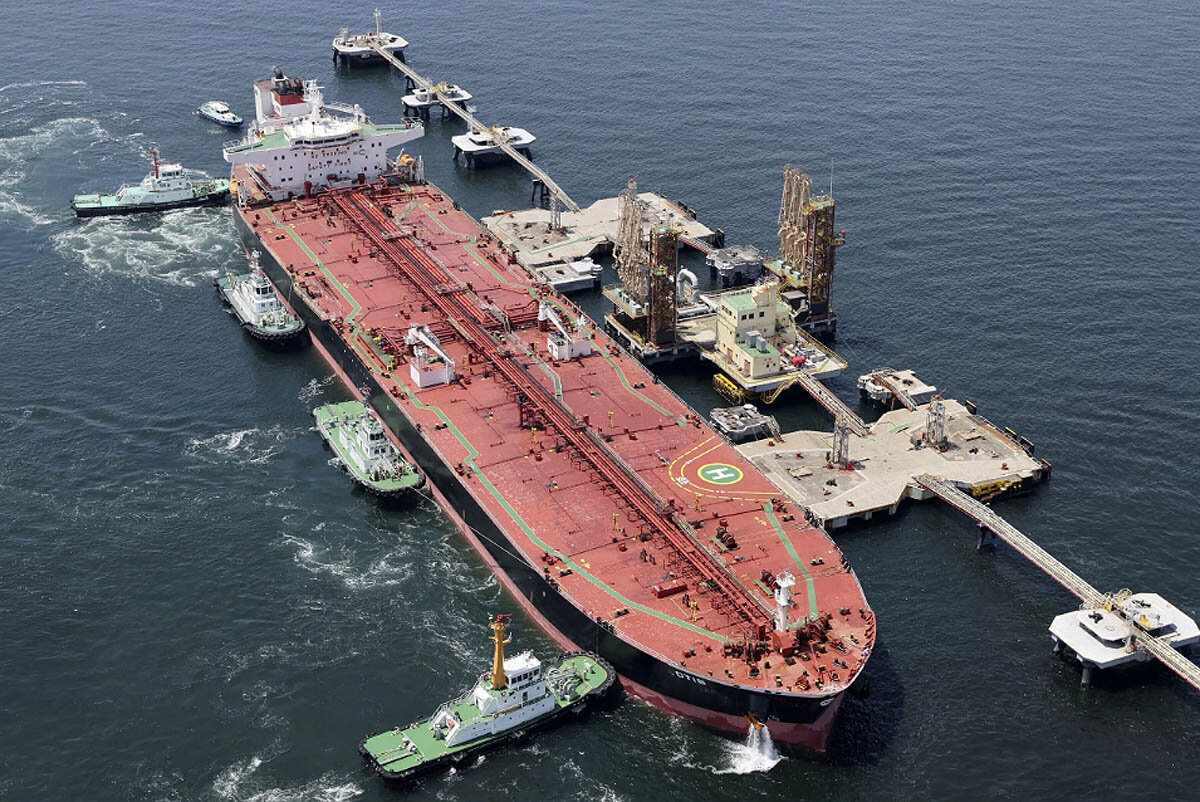
نــــظرسنــــجی رویترز از ۳۲اقتصاددان و تحلیلگر، میانگین قیمت برنت در سال۲۰۲۶ را ۹۳دلار و وستتگزاس اینترمدیت را ۸۷دلار برآورد کرده است؛ رقمی بالاتر از پیشبینی ماه قبل که بهترتیب ۸۹ و ۸۳دلار بود. عبور پیشبینی سالانه برنت از ۹۰ دلار برای نخستینبار از ماه مه، نشان میدهد تحلیلگران اثر اختلالهای طولانیمدت را بیش از گذشته در محاسبات خود لحاظ میکنند. با این حال، مقایسه مستقیم میانگین سالانه با قیمت روزانه بیش از ۱۱۳ دلار گمراهکننده است. میانگین سالانه، قیمت ماههای پیش از جنگ، اوج ۱۲۶دلاری آوریل و نوسانهای ماههای اخیر را در خود جمع میکند.
بنابراین رقم ۹۳دلار پیش بینی قیمت هفته آینده نیست؛ تصویری آماری از عملکرد بازار در کل سال است. در پس این میانگین، سه برآورد اهمیت بیشتری دارند: تحلیلگران برای سه ماهه چهارم سال از کسری عرضه حدود ۳ میلیون بشکه در روز سخن می گویند؛ کاهش متوسط تقاضای جهانی در سال ۲۰۲۶ را حدود 2.5میلیون بشکه در روز پیش بینی می کنند؛ و برای سال ۲۰۲۷، در صورت بهبود جریان های خلیج فارس، احتمال مازاد محدود ۲۹۰ هزار بشکه ای در روز را مطرح می کنند. این ارقام یک پیام دوگانه دارند: بازار در کوتاه مدت با تنگنای عرضه روبه روست، اما چشم انداز سال آینده به بهبود صادرات وابسته است. مازاد احتمالی ۲۰۲۷ نیز نه قطعی است و نه چندان بزرگ که بتواند به تنهایی حاشیه امنی در برابر اختلال های تازه ایجاد کند. این تصویر آماری، تناقض اصلی بازار نفت را آشکار می کند: چرا با وجود بهبود جریان صادرات از خاورمیانه، قیمت ها همچنان در سطوح بالای 110 دلار باقی مانده اند؟ پاسخ را باید در تفاوت میان «وجود نفت در بازار» و «اطمینان از تداوم عرضه» جست وجو کرد. بازار تنها برای بشکه هایی که امروز تحویل می گیرد قیمت گذاری نمی کند؛ بلکه هزینه احتمال نرسیدن محموله های فردا را نیز در قیمت ها لحاظ می کند. به بیان دیگر، نفت امروز فقط به دلیل محدودیت عرضه گران نیست؛ نااطمینانی درباره امنیت عرضه نیز به آن حق بیمه اضافه کرده است. بازار برای نفتِ امروز بیشتر می پردازد یکی از نشانه های روشن این وضعیت، ساختار «بک واردیشن» در بازار نفت است؛ وضعیتی که در آن قیمت قراردادهای نزدیک تر از قراردادهای سررسید دورتر بالاتر قرار می گیرد. این ساختار نشان می دهد خریداران برای دسترسی فوری به نفت حاضرند مبلغ بیشتری بپردازند؛ زیرا درباره دسترسی به محموله های هفته ها و ماه های آینده اطمینان کافی ندارند. بنابراین، حتی اگر بازار در افق بلندمدت انتظار بهبود عرضه را داشته باشد، تنگنای کوتاه مدت همچنان می تواند قیمت تحویل فوری را بالا نگه دارد. بازار فیزیکی نیز همین پیام را مخابره می کند. نفت خام دریای شمال با حق بیمه ای قابل توجه نسبت به برنت تاریخ دار معامله می شود؛ شاخصی که قیمت بشکه های واقعی و آماده تحویل را منعکس می کند. وقتی خریداران برای دریافت محموله فیزیکی مبلغ بیشتری می پردازند، مساله دیگر صرفا انتظارات در بازار قراردادهای آتی نیست؛ دسترسی به نفت واقعی و زمان تحویل آن اهمیت پیدا کرده است. هزینه حمل ونقل و بیمه نیز به این فشار اضافه شده است. در کنار آن، برداشت از ذخایر راهبردی و کاهش موجودی ها، توان بازار برای جذب شوک های تازه را محدود کرده است. ذخایر دقیقا برای چنین شرایطی طراحی شده اند، اما استفاده از آنها نمی تواند به طور نامحدود ادامه یابد. هرچه ذخایر کمتر شوند، بازار در برابر اختلال بعدی آسیب پذیرتر خواهد بود. کیم فوستیه از موسسه مالی اچ اس بی سی معتقد است بهبود جریان نفت از تنگه هرمز مانعی در برابر افزایش بیشتر قیمت ها ایجاد کرده، اما بازار فیزیکی همچنان با تنگنای غیرعادی روبه روست. برآورد این بانک از عبور حدود ۱۰ میلیون بشکه در روز مایعات از هرمز، نشانه بهبود سریع تر از انتظار جریان هاست؛ با این حال، بهبود عبور محموله ها را نباید با بازگشت کامل امنیت و قابلیت اتکای صادرات یکی دانست. نفتکش ها ممکن است حرکت کنند، اما تا زمانی که خطر حمله، هزینه بیمه و احتمال توقف دوباره مسیرها پابرجاست، بازار برای هر بشکه ای که به مقصد می رسد، بهای بیشتری مطالبه می کند. کاهش غیر طبیعی تقاضا در سوی دیگر بازار، افزایش قیمت ها به کاهش تقاضا منجر شده است؛ اما این کاهش را نباید صرفا نشانه تعدیل طبیعی مصرف دانست. اچ اس بی سی برآورد کرده که اختلال های بازار در سه ماهه دوم حدود ۵ میلیون بشکه در روز از تقاضا کاسته اند؛ کاهشی که بخش عمده آن در کشورهای کم درآمد رخ داده است. این موضوع یکی از پیامدهای کمتر دیده شده بحران است. افزایش قیمت نفت و فرآورده ها برای همه مصرف کنندگان هزینه ساز است، اما توان تحمل این هزینه یکسان نیست. اقتصادهای ثروتمندتر می توانند بخشی از افزایش قیمت را جذب کنند، درحالی که کشورهای فقیرتر و واردکنندگان آسیب پذیر ناچارند واردات را کاهش دهند، مصرف را محدود کنند یا فشار بیشتری بر بودجه عمومی بپذیرند. به این ترتیب، بخشی از تعادل بازار نه از مسیر افزایش تولید، بلکه از مسیر حذف تقاضا شکل می گیرد. در واقع، قیمت بالا، مصرف کنندگانی را از بازار خارج می کند که توان رقابت بر سر محموله های گران را ندارند. این سازوکار ممکن است از شدت کمبود بکاهد، اما هزینه آن به طور نابرابر توزیع می شود. بازار با کاهش مصرف متعادل تر می شود، اما این تعادل الزاما به معنای بهبود وضعیت مصرف کنندگان نیست. تقویم سیاسی، جای تقویم عرضه در شرایط کنونی، قیمت نفت تنها به آمار تولید، صادرات و موجودی انبارها واکنش نشان نمی دهد. تحولات سیاسی و امنیتی نیز به متغیرهایی تعیین کننده در شکل گیری انتظارات بازار تبدیل شده اند. انتخابات میان دوره ای آمریکا در سوم نوامبر و تحولات سیاسی اسراییل، در کنار ابهام درباره آینده مذاکرات تهران و واشنگتن، به نگرانی معامله گران درباره احتمال تشدید دوباره درگیری ها دامن زده اند. اوله هانسن از ساکسو بانک معتقد است نزدیک شدن به انتخابات آمریکا می تواند نگرانی ها درباره احتمال ازسرگیری حملات آمریکا به ایران را افزایش دهد. در سوی دیپلماسی، تلاش میانجی های قطری و ارسال پیام از سوی معاون رییس جمهور آمریکا برای احیای مذاکرات، نشانه هایی از بازماندن مسیر گفت وگوست؛ اما هنوز چشم اندازی روشن از توافقی قابل اتکا وجود ندارد. جیووانی استاونو از موسسه یوبی اس نیز احتمال تشدید تنش و اختلال دوباره در عرضه را از ریسک های مهم بازار می داند. لغو سفر مدیران اکسون موبیل و شورون به یک نمایشگاه بزرگ نفتی در امارات، بنا بر گزارش منابع آگاه، نشانه دیگری از حساسیت شرکت های بزرگ به ریسک عملیاتی منطقه است. تصمیم های شرکت ها برای حضور یا عدم حضور در یک رویداد، به تنهایی شاخص قطعی ارزیابی ریسک نیست؛ اما در کنار افزایش هزینه حمل ونقل و تهدید زیرساخت ها، تصویری از دشواری فعالیت در محیطی ناامن ارایه می دهد. نشست آنلاین اوپک پلاس در چنین فضایی، نگاه ها به نشست هفت عضو اصلی اوپک پلاس دوخته شده است. منابع آگاه انتظار دارند این گروه در نشست آنلاین یکشنبه اول نوامبر، هدف تولید دسامبر را بدون تغییر نگه دارد. با این حال، مساله اصلی بازار فقط میزان تولید اعلام شده نیست؛ بلکه توان انتقال نفت از میدان های تولید به پایانه های صادراتی و سپس رساندن آن به خریداران است. این همان محدودیتی است که سیاست تولید اوپک پلاس در شرایط بحران با آن روبه رو می شود. افزایش سهمیه زمانی می تواند بازار را آرام کند که تولیدکنندگان امکان افزایش واقعی تولید و صادرات را داشته باشند. اما وقتی امنیت مسیرهای دریایی، بنادر و زیرساخت های انرژی زیر سوال است، بشکه های بیشتر روی کاغذ لزوما به عرضه بیشتر در بازار جهانی تبدیل نمی شوند. اتمام جنگ، پایان حق بیمه ریسک نیست حتی اگر درگیری ها متوقف شود، بازگشت قیمت نفت به محدوده پیش از جنگ تضمین شده نیست. ساکسو بانک پیش بینی کرده که پس از پایان درگیری، برنت ممکن است در محدوده ۷۰ تا ۹۰دلار باقی بماند؛ سطحی بالاتر از دامنه ۶۰ تا ۷۰دلاری پیش از بحران. دو عامل می توانند این فاصله را حفظ کنند. نخست، باقی ماندن خطر ازسرگیری خصومت ها؛ زیرا توقف درگیری لزوما به معنای رفع کامل تهدیدهای امنیتی نیست. دوم، نیاز به بازسازی ذخایری که در دوره اختلال مصرف شده اند. بازگشت محموله ها به مسیرهای عادی می تواند فشار عرضه را کاهش دهد، اما خریداران و دولت ها همچنان برای پرکردن انبارها به خرید نیاز خواهند داشت. بنابراین، حتی صلح نیز ممکن است به معنای بازگشت فوری قیمت ها به سطح پیش از جنگ نباشد. بخشی از حق بیمه ریسک با کاهش تنش از بازار خارج می شود، اما هزینه بازسازی ذخایر و بازگشت اعتماد به زنجیره عرضه زمان بر خواهد بود. سه مسیر پیش روی بازار ۱. توافق و کاهش تنش: اگر مذاکرات به توافقی معتبر منجر شود و امنیت عبور محموله ها بهبود یابد، نخستین واکنش بازار احتمالا کاهش حق بیمه ریسک و تعدیل تنگنای تحویل فوری خواهد بود. در این وضعیت، فاصله قیمت قراردادهای نزدیک و دورتر می تواند کاهش یابد و قیمت نفت از سطوح فعلی عقب نشینی کند. با این حال، برآورد ساکسو بانک از محدوده ۷۰ تا ۹۰ دلار نشان می دهد بازگشت به سطح پیش از جنگ لزوما سریع یا کامل نخواهد بود. ۲. تشدید دوباره درگیری: ازسرگیری حملات یا گسترش تهدیدها علیه نفتکش ها و زیرساخت های انرژی می تواند حق بیمه ریسک را افزایش دهد و هزینه حمل ونقل و بیمه را بالاتر ببرد. در این سناریو، بازار فرآورده ها نیز ممکن است بیش از نفت خام تحت فشار قرار گیرد؛ زیرا آسیب به پالایشگاه ها مستقیما عرضه بنزین، گازوییل و سوخت جت را محدود می کند. واردکنندگان کم درآمد و اقتصادهایی که پیش تر ناچار به کاهش مصرف شده اند، از آسیب پذیرترین گروه ها خواهند بود. این مسیر یکی از ریسک های جدی بازار است، اما وقوع آن قطعی نیست. ۳. تداوم وضعیت معلق: در این مسیر، نه توافقی پایدار حاصل می شود و نه درگیری ها به جنگی فراگیرتر تبدیل می شوند. صادرات به تدریج بهبود می یابد، اما حملات پراکنده، هزینه بالای بیمه و نااطمینانی سیاسی ادامه پیدا می کند. نتیجه، بازاری با قیمت های بالا، بک واردیشن و حساسیت شدید به اخبار امنیتی خواهد بود. در چنین شرایطی، حتی خبرهای کوچک درباره حمله به نفتکش ها یا تاسیسات انرژی می تواند نوسان های قابل توجهی ایجاد کند. این وضعیت تا زمانی ادامه می یابد که بازار از تداوم عرضه اطمینان بیشتری پیدا کند. بازار نفت دقیقا چه چیزی را می خرد؟ اگر جریان نفت از خلیج فارس بهبود یافته، اما قیمت ها همچنان بالا مانده اند، پاسخ را باید فراتر از حجم عرضه جست وجو کرد. بازار امروز فقط نفت نمی خرد؛ قابلیت اتکای زنجیره ای را می خرد که بشکه را از میدان تولید به پایانه صادراتی، از مسیر دریایی به پالایشگاه و در نهایت به مصرف کننده می رساند. دیپلماسی می تواند احتمال درگیری را کاهش دهد؛ امنیت دریایی می تواند هزینه و ریسک حمل ونقل را پایین بیاورد؛ ذخایر راهبردی می توانند شوک های کوتاه مدت را جذب کنند و قراردادهای بلندمدت می توانند بخشی از نااطمینانی تجاری را مهار کنند. اما هیچ یک به تنهایی جایگزین دیگری نیست. تا زمانی که این حلقه ها به ثبات نرسند، قیمت نفت بخشی از بهای نااطمینانی را در خود حفظ خواهد کرد. مساله دیگر فقط این نیست که چه مقدار نفت در بازار وجود دارد؛ مساله این است که چه کسی می تواند تضمین کند این نفت فردا هم به مقصد می رسد. در این میان، هزینه این اطمینانِ غایب بیش از همه بر دوش مصرف کنندگان و واردکنندگانی خواهد بود که کمترین توان پرداخت را دارند.
1 بازدید
منبع اصلی ↗