اقتصادی
·
پناهگاههای متنوع حقیقیها
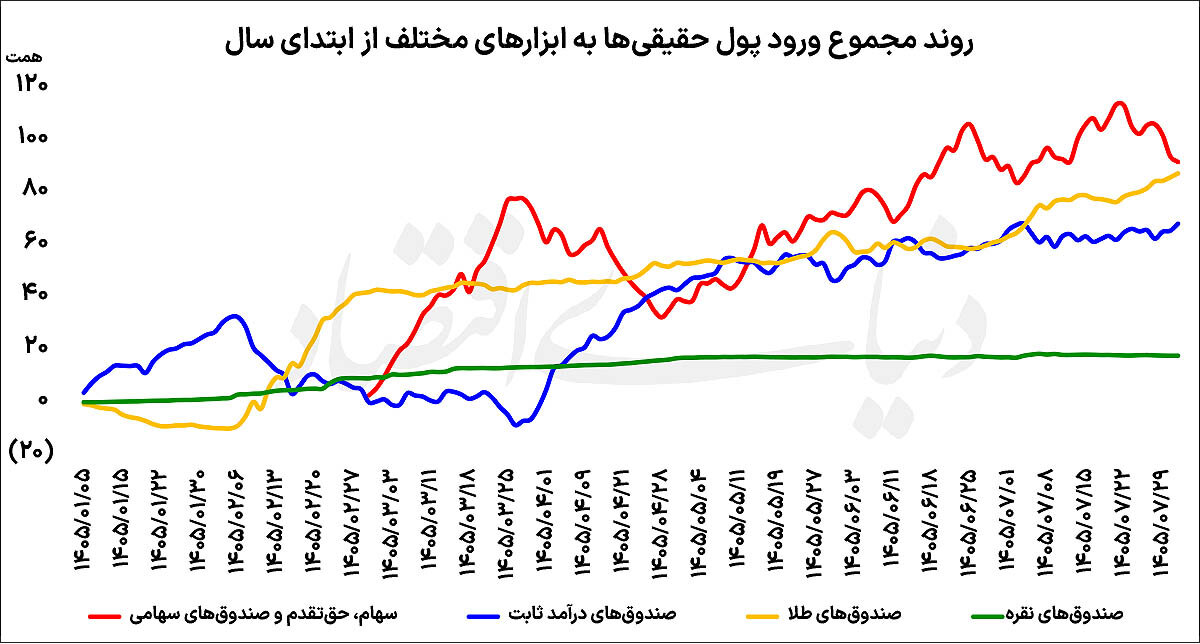
ورود ۲۶۵ همت پول سرمایهگذاران حقیقی به چهار ابزار اصلی بازار سرمایه از ابتدای سال، از توزیع سرمایه میان گزینههای مختلف سرمایهگذاری حکایت دارد؛ سهام و صندوقهای سهامی با جذب ۹۲همت، در صدر مقاصد پول حقیقیها قرار گرفتهاند.
علی عبدالمحمدی: بررسی جریان ورود پول سرمایه گذاران حقیقی به ابزارهای مختلف بازار سرمایه از ابتدای سال جاری، از تنوع رویکرد آنها برای حفظ ارزش دارایی ها در برابر تورم و متناسب با میزان ریسک پذیری حکایت دارد. بررسی خالص جریان پول در چهار گروه اصلی دارایی های موردبررسی نشان می دهد که سهام، حق تقدم و صندوق های سهامی با جذب ۹۲همت پول از سمت حقیقی ها در صدر قرار گرفته اند. صندوق های طلا نیز با ورود ۸۷همت پول، جایگاه دوم را به خود اختصاص داده اند؛ درحالی که صندوق های درآمد ثابت و صندوق های نقره به ترتیب میزبان ۶۸ و ۱۸همت پول از سوی حقیقی ها بوده اند. ورود پول به تمامی این ابزارها نشان می دهد که سرمایه گذاران حقیقی برای مدیریت دارایی های خود، تنها به یک کلاس دارایی بسنده نکرده اند و متناسب با ترجیحات سرمایه گذاری خود، سرمایه خود را میان گزینه های مختلف با درجات متفاوت ریسک و بازدهی توزیع کرده اند. با این حال، سهام و صندوق های سهامی به پشتوانه بازدهی قابل توجه خود در سال جاری، توانسته اند بیشترین میزان جذب پول حقیقی ها را به ثبت برسانند. یکی از متغیرهای مهم اثرگذار بر رفتار سرمایه گذاران در اقتصاد ایران، انتظارات تورمی است. هنگامی که خانوارها و فعالان اقتصادی انتظار دارند سطح عمومی قیمت ها در آینده افزایش یابد، نگهداری دارایی به شکل نقد با هزینه فرصت بیشتری همراه می شود. در چنین شرایطی، بخشی از سرمایه گذاران تلاش می کنند با انتقال دارایی های خود به گزینه هایی که امکان حفظ ارزش پول یا کسب بازدهی بالاتر را دارند، از کاهش قدرت خرید دارایی هایشان جلوگیری کنند. بازار سرمایه نیز به واسطه برخورداری از ابزارهای متنوع، امکان انتخاب میان گزینه های مختلف سرمایه گذاری را در اختیار این گروه قرار می دهد. تزریق حدود ۲۶۵همت پول از سوی حقیقی ها به سهام و صندوق های سهامی، صندوق های طلا، صندوق های درآمد ثابت و صندوق های نقره از ابتدای سال جاری را می توان در چارچوب همین تلاش برای مدیریت دارایی ها بررسی کرد. البته ورود پول به این ابزارها لزوما به معنای برخورداری همه سرمایه گذاران از انگیزه یکسان نیست؛ زیرا افق زمانی سرمایه گذاری، انتظارات از بازدهی، میزان تحمل ریسک و نیاز به نقدشوندگی می تواند در انتخاب هر ابزار نقش داشته باشد. با این حال، جذب سرمایه توسط هر چهار گروه نشان می دهد که تقاضای سرمایه گذاری به یک بازار یا یک نوع دارایی محدود نمانده است. در فضایی که انتظارات تورمی بر تصمیم های اقتصادی سایه می اندازد، انتخاب میان دارایی ها به مقایسه بازدهی مورد انتظار و ریسک های احتمالی آنها وابسته می شود. برخی سرمایه گذاران ممکن است بازدهی بالقوه بالاتر را در اولویت قرار دهند و برخی دیگر، ثبات نسبی ارزش دارایی و کاهش نوسانات را مهم تر بدانند. تنوع ابزارهای موجود در بازار سرمایه این امکان را فراهم می کند که هر گروه متناسب با ترجیحات خود، مسیر متفاوتی را برای مدیریت دارایی هایش انتخاب کند. بورس در صدر جذب پول حقیقی ها در میان چهار گروه بررسی شده، سهام، حق تقدم و صندوق های سهامی با جذب ۹۲همت پول از سمت حقیقی ها در رتبه نخست قرار گرفته اند. این جایگاه در شرایطی به بورس اختصاص یافته است که بازار سهام در سال جاری بازدهی قابل توجهی را به ثبت رسانده و بخشی از سرمایه گذاران را به بازگشت به این بازار ترغیب کرده است. از سوی دیگر، قرار گرفتن سهام در صدر جذب پول را می توان در ارتباط با انتظارات سرمایه گذاران از ظرفیت ادامه رشد قیمت ها و تلاش برای جبران عقب ماندگی های احتمالی این بازار نسبت به سایر گزینه های سرمایه گذاری تحلیل کرد. بازار سهام به دلیل ماهیت ریسکی خود، امکان بهره مندی از رشد سودآوری شرکت ها، تغییر انتظارات نسبت به عملکرد بنگاه ها و تعدیل ارزش دارایی های بورسی را فراهم می کند؛ اما در مقابل، در معرض نوسانات قیمتی و تغییرات ناگهانی انتظارات نیز قرار دارد. بنابراین، ورود پول حقیقی ها به سهام را نباید به تنهایی نشانه کاهش ریسک این بازار یا تضمین تداوم بازدهی آن تلقی کرد. آنچه اهمیت دارد، کیفیت این جریان سرمایه و نحوه توزیع آن میان صنایع و نمادهای مختلف است. همچنین باید توجه داشت که ورود پول به سهام و صندوق های سهامی، در کنار رشد شاخص ها، زمانی می تواند به تقویت پایدار بازار منجر شود که با بهبود تقاضا در بخش گسترده ای از نمادها همراه باشد. تمرکز جریان پول در گروهی محدود از سهم ها ممکن است تصویری متفاوت از وضعیت کلی بازار ارایه کند. از این رو، بررسی همزمان خالص ورود پول، ارزش معاملات خرد، گستردگی رشد قیمت ها و عملکرد صنایع مختلف برای ارزیابی جایگاه بورس در رقابت میان دارایی ها ضرورت دارد. با وجود این ملاحظات، صدرنشینی بورس در جذب پول حقیقی ها نشان می دهد که بخشی از سرمایه گذاران همچنان ظرفیت های این بازار را برای کسب بازدهی و حفظ ارزش دارایی های خود قابل توجه ارزیابی می کنند. در واقع، بازدهی ثبت شده در سال جاری توانسته است بار دیگر توجه سرمایه گذاران را به سهام جلب کند؛ هرچند پایداری این توجه به چشم انداز سودآوری شرکت ها و شرایط عمومی اقتصاد نیز وابسته خواهد بود. انتخاب های متفاوت برای مدیریت ریسک صندوق های طلا با جذب ۸۷همت پول از سمت سرمایه گذاران حقیقی از ابتدای سال، فاصله اندکی با سهام و صندوق های سهامی دارند. این میزان ورود پول نشان می دهد که دارایی های مبتنی بر طلا همچنان جایگاه مهمی در سبد سرمایه گذاری حقیقی ها دارند. طلا در اقتصاد ایران علاوه بر نقش سنتی خود به عنوان ابزار سرمایه گذاری، به دلیل ارتباط با نرخ ارز و قیمت جهانی فلز زرد، مورد توجه افرادی قرار می گیرد که نگران کاهش ارزش پول ملی هستند. صندوق های طلا نیز امکان سرمایه گذاری در این دارایی را از مسیر بازار سرمایه فراهم می کنند؛ هرچند ارزش واحدهای آنها می تواند تحت تاثیر تغییرات قیمت طلا، نرخ ارز و شرایط معاملاتی صندوق نوسان کند. در سوی دیگر، صندوق های درآمد ثابت با جذب ۶۸همت پول از سمت حقیقی ها قرار دارند. ورود سرمایه به این صندوق ها در کنار استقبال از سهام و طلا، از تمایل بخشی از سرمایه گذاران به نگهداری دارایی در ابزارهایی با نوسانات عموما کمتر حکایت دارد. این صندوق ها برای افرادی که به دنبال جریان بازدهی باثبات تر و مدیریت ریسک هستند، می توانند گزینه ای برای تخصیص بخشی از سبد سرمایه گذاری باشند. البته بازدهی آنها نیز باید در مقایسه با تورم و سایر فرصت های سرمایه گذاری ارزیابی شود؛ زیرا ثبات نسبی ارزش اسمی دارایی لزوما به معنای حفظ قدرت خرید آن نیست. صندوق های نقره نیز با جذب ۱۸همت پول از سمت حقیقی ها، سهمی از جریان سرمایه امسال را به خود اختصاص داده اند. این صندوق ها در مقایسه با ابزارهای مبتنی بر سهام و طلا، کلاس دارایی نوپاتری در بازار سرمایه ایران به شمار می روند و ورود پول به آنها می تواند نشانه ای از گسترش دامنه انتخاب سرمایه گذاران باشد. نقره به دلیل برخورداری از کاربردهای صنعتی در کنار تقاضای سرمایه گذاری، ویژگی های متفاوتی نسبت به طلا دارد و ممکن است تحت تاثیر متغیرهای دیگری نیز قرار گیرد. با این حال، نوپا بودن این ابزارها و تفاوت شرایط معاملاتی آنها ایجاب می کند که سرمایه گذاران علاوه بر بازدهی احتمالی، به ریسک نوسان قیمت و نقدشوندگی نیز توجه کنند. در مجموع، ورود پول حقیقی ها به چهار گروه دارایی نشان می دهد که سرمایه گذاران برای مواجهه با انتظارات تورمی، رویکردی یکسان در پیش نگرفته اند. سهام با جذب ۹۲همت در صدر قرار دارد، صندوق های طلا ۸۷همت و صندوق های درآمد ثابت ۶۸همت پول جذب کرده اند و صندوق های نقره نیز با ۱۸همت، بخشی از تقاضا را به خود اختصاص داده اند. این ترکیب، همزمانی تمایل به کسب بازدهی در دارایی های ریسکی و توجه به گزینه های دفاعی تر را منعکس می کند؛ رویکردی که تداوم آن به تغییر انتظارات تورمی، بازدهی نسبی بازارها و ارزیابی سرمایه گذاران از ریسک های پیش رو وابسته خواهد بود.
1 بازدید
منبع اصلی ↗