اقتصادی
·
گام تکمیلی سیاست پولی
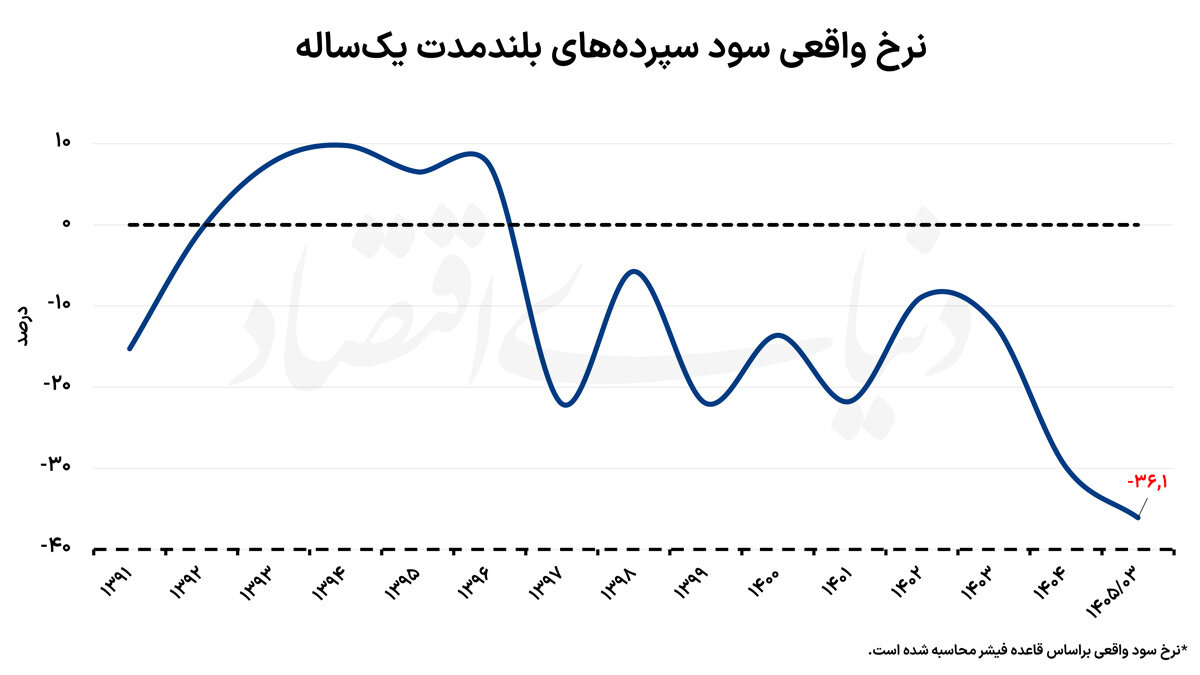
اصلاح نرخ بهره بینبانکی در هفتههای اخیر را میتوان گامی در مسیر اصلاح سیاست پولی و نزدیککردن نرخهای بازار پول به واقعیتهای اقتصادی دانست. با این حال، تداوم نرخ سود سپرده قانونی در سطح ۲۳درصد، اثربخشی این سیاست را با چالش مواجه میکند. نرخ بهره بینبانکی مستقیما بر هزینه تامین منابع بانکها اثر میگذارد و افزایش آن باید بهتدریج در نرخ سود سپرده و تسهیلات نیز منعکس شود. در غیر این صورت، فاصله میان هزینه جذب منابع و درآمد حاصل از اعطای تسهیلات افزایش مییابد و بانکها برای جبران آن ممکن است به کاهش تسهیلاتدهی، رقابت غیرشفاف یا تعیین نرخهای پنهان روی بیاورند. این شکاف در شرایطی رخ داده است که نرخ اوراق خزانه به حدود ۴۰درصد، نرخ تامین مالی جمعی به ۵۰درصد و نرخ برخی پلتفرمهای خرید اقساطی به ۸۰درصد رسیده و تورم نیز از ۸۰درصد فراتر رفته است. پایین نگه داشتن دستوری نرخ بهره، برخلاف تصور رایج، لزوما به حمایت از تولید منجر نمیشود. هنگامی که نرخ رسمی پایینتر از قیمت واقعی پول تعیین میشود، تقاضا برای تسهیلات ارزان از عرضه منابع فراتر میرود و بانکها ناچار به سهمیهبندی اعتبار میشوند. در چنین شرایطی، بنگاههای بزرگ و برخوردار از وثایق و ارتباطات بانکی، دسترسی آسانتری به منابع پیدا میکنند؛ درحالیکه بنگاههای کوچک و متوسط به بازارهای غیررسمی با نرخهای بالاتر رانده میشوند. تجربه سالهای گذشته نشان میدهد سرکوب نرخ سود تسهیلات و منفیشدن نرخ واقعی بهره، به افزایش بدهی بانکها به بانک مرکزی، گسترش رانت اعتباری و تشدید ناترازی نظام بانکی انجامید. بنابراین، اصلاح بازار پول مستلزم بازنگری تدریجی و هماهنگ در نرخهای رسمی سپرده و تسهیلات است. قیمت پول را نمیتوان با بخشنامه از واقعیتهای بازار جدا کرد؛ زیرا در نهایت، شکاف نرخهای رسمی و واقعی به گسترش فعالیتهای غیرشفاف و تضعیف اثربخشی سیاست پولی منجر خواهد شد.
اصلاح نرخ بهره بینبانکی در هفتههای اخیر را میتوان گامی در مسیر اصلاح سیاست پولی و نزدیککردن نرخهای بازار پول به واقعیتهای اقتصادی دانست. با این حال، تداوم نرخ سود سپرده قانونی در سطح ۲۳درصد، اثربخشی این سیاست را با چالش مواجه میکند. نرخ بهره بینبانکی مستقیما بر هزینه تامین منابع بانکها اثر میگذارد و افزایش آن باید بهتدریج در نرخ سود سپرده و تسهیلات نیز منعکس شود. در غیر این صورت، فاصله میان هزینه جذب منابع و درآمد حاصل از اعطای تسهیلات افزایش مییابد و بانکها برای جبران آن ممکن است به کاهش تسهیلاتدهی، رقابت غیرشفاف یا تعیین نرخهای پنهان روی بیاورند. این شکاف در شرایطی رخ داده است که نرخ اوراق خزانه به حدود ۴۰درصد، نرخ تامین مالی جمعی به ۵۰درصد و نرخ برخی پلتفرمهای خرید اقساطی به ۸۰درصد رسیده و تورم نیز از ۸۰درصد فراتر رفته است. پایین نگه داشتن دستوری نرخ بهره، برخلاف تصور رایج، لزوما به حمایت از تولید منجر نمیشود. هنگامی که نرخ رسمی پایینتر از قیمت واقعی پول تعیین میشود، تقاضا برای تسهیلات ارزان از عرضه منابع فراتر میرود و بانکها ناچار به سهمیهبندی اعتبار میشوند. در چنین شرایطی، بنگاههای بزرگ و برخوردار از وثایق و ارتباطات بانکی، دسترسی آسانتری به منابع پیدا میکنند؛ درحالیکه بنگاههای کوچک و متوسط به بازارهای غیررسمی با نرخهای بالاتر رانده میشوند. تجربه سالهای گذشته نشان میدهد سرکوب نرخ سود تسهیلات و منفیشدن نرخ واقعی بهره، به افزایش بدهی بانکها به بانک مرکزی، گسترش رانت اعتباری و تشدید ناترازی نظام بانکی انجامید. بنابراین، اصلاح بازار پول مستلزم بازنگری تدریجی و هماهنگ در نرخهای رسمی سپرده و تسهیلات است. قیمت پول را نمیتوان با بخشنامه از واقعیتهای بازار جدا کرد؛ زیرا در نهایت، شکاف نرخهای رسمی و واقعی به گسترش فعالیتهای غیرشفاف و تضعیف اثربخشی سیاست پولی منجر خواهد شد.
1 بازدید
منبع اصلی ↗