اقتصادی
·
هنر ارتباطی سیاستگذار پولی
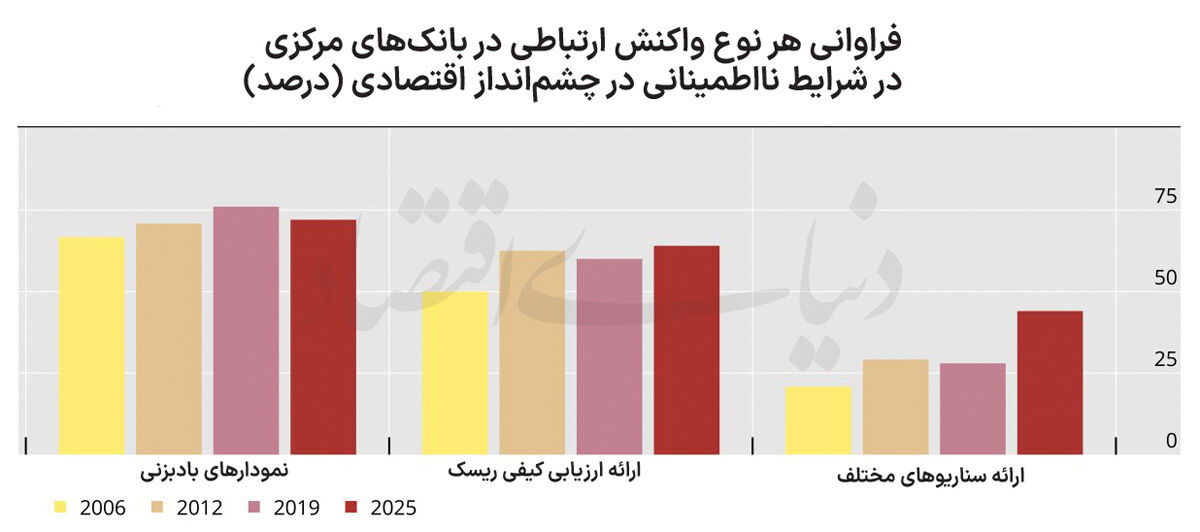
بانکهای مرکزی در شرایط التهاب اقتصادی و شوکهای ژیوپلیتیک باید بهجای تعهد به مسیر مشخص سیاستی، منطق تصمیمگیری و واکنش خود به دادههای جدید را شفاف توضیح دهند. پژوهشهای صندوق بینالمللی پول و بانک تسویههای بینالمللی بر اهمیت ارایه سناریوهای جایگزین شفاف و تشریح ریسکها برای مدیریت انتظارات تاکید دارند. همچنین، مهار تورم مستلزم تشخیص ماهیت شوکهای عرضه و پایش انتظارات تورمی است.
علیرضا کتانی: اقتصاد جهانی در سال های اخیر با شوک های مداوم ناشی از اختلال زنجیره های تامین، افزایش قیمت انرژی و مواد غذایی و تنش های ژیوپلیتیک مواجه شده است. این شرایط، پیش بینی تورم و رشد اقتصادی و تصمیم گیری بانک های مرکزی را دشوارتر کرده است. پژوهش های بین المللی در این مورد تاکید می کنند که بانک های مرکزی به جای تعهد به مسیر مشخصی در سیاستگذاری خود، باید منطق تصمیم گیری و نحوه واکنش خود را به داده های اقتصادی توضیح دهند. پیش بینی ها نباید وعده های قطعی تلقی شوند؛ زیرا تغییر شرایط ممکن است اصلاح سیاست را ضروری کند. بانک های مرکزی باید با ارایه سناریوهای مختلف به مخاطبان خود، ابهامات موجود در ذهن آنها را رفع کنند تا اعتبار این نهاد در میان فعالان اقتصادی حفظ شود. شوک های پی درپی اقتصاد جهانی در سال های اخیر منجر به اختلال در زنجیره های تامین، افزایش قیمت انرژی و مواد غذایی و تشدید تنش های ژیوپلیتیک شده است که در این وضعیت پیش بینی های اقتصادی ممکن است به سرعت اعتبار خود را از دست بدهند. در چنین شرایطی، بانک مرکزی با دو مساله مرتبط روبه رو است: از یک سو باید تصمیم بگیرد چگونه به شوک های تورمی واکنش نشان دهد و از سوی دیگر باید توضیح دهد که چرا و تحت چه شرایطی سیاست خود را تغییر خواهد داد. این دو مساله را می توان با کنار هم گذاشتن سه پژوهش درباره ارتباطات بانک مرکزی، ابزارهای انتقال عدم قطعیت و نحوه مهار انتظارات تورمی بررسی کرد. مقاله توبیاس آدریان در صندوق بین المللی پول بر ضرورت توضیح منطق تصمیم گیری بانک مرکزی تاکید می کند؛ پژوهش منتشر شده در فصلنامه بانک تسویه های بین المللی ابزارهای ارتباطی را بررسی می کند و مقاله بودری، کارتر و لاهیری نشان می دهد که زمان بندی واکنش به شوک های عرضه چگونه می تواند بر هزینه مهار تورم اثر بگذارد. اعلام منطق تصمیم گیری به جای خود تصمیم یکی از چالش های اصلی بانک های مرکزی در محیط نامطمین، فاصله گرفتن از الگوهای سنتی راهنمایی سیاستی است. در دوره هایی که تورم پایین و نرخ بهره نزدیک به حد پایین خود بوده است، برخی بانک های مرکزی با اعلام مسیر احتمالی آینده نرخ بهره تلاش کرده اند انتظارات بازار را مدیریت کنند. این شیوه زمانی می تواند موثر باشد که سیاستگذار بخواهد بازارها را متقاعد کند نرخ بهره برای مدتی طولانی پایین باقی خواهد ماند. اما وقتی شرایط اقتصادی به سرعت تغییر می کند، تعهد به یک مسیر از پیش اعلام شده می تواند انعطاف پذیری سیاستگذار را کاهش دهد. اگر بانک مرکزی وعده دهد نرخ بهره را برای مدتی ثابت نگه می دارد، اما افزایش غیرمنتظره تورم ضرورت تغییر سیاست را آشکار کند، پایبندی به وعده قبلی ممکن است با هدف ثبات قیمت ها در تعارض قرار گیرد. تغییر مسیر نیز ممکن است از سوی بازارها به عنوان عقب نشینی یا بی ثباتی تعبیر شود. توبیاس آدریان در مقاله «بازاندیشی در ارتباطات بانک مرکزی در جهانی نامطمین» در صندوق بین المللی پول استدلال می کند که ارتباطات سیاستی باید به جای تمرکز بر تعهد به یک مسیر مشخص، بیشتر بر توضیح چگونگی واکنش بانک مرکزی به تغییر شرایط اقتصادی متمرکز شود. اگرچه بانک مرکزی ایران به طور عمده از ابزار پولی یعنی نرخ بهره استفاده سیاستی نمی کند، با این حال، نوشته آدریان، در رابطه با شیوه ارتباط گیری این نهاد با عموم فعالان اقتصادی می تواند آموزه های زیادی برای نهاد سیاستگذاری پولی در کشور داشته باشد. در این رویکرد، بانک مرکزی باید تابع واکنش خود را برای مخاطبان روشن کند؛ یعنی توضیح دهد که چگونه داده های اقتصادی، روند تورم، انتظارات تورمی و نحوه انتقال سیاست پولی به اقتصاد در تصمیم های آن اثر می گذارند. تفاوت مهمی وجود دارد میان وعده دادن برای کاهش نرخ بهره در تاریخی مشخص و اعلام اینکه کاهش نرخ بهره به افت پایدار تورم و تثبیت انتظارات بستگی دارد. در حالت دوم، بانک مرکزی همچنان راهنمایی لازم را ارایه می دهد، اما اختیار خود را برای واکنش به داده های جدید حفظ می کند. آدریان تاکید می کند که پیش بینی اقتصادی نباید به عنوان وعده ای قطعی ارایه شود؛ زیرا در جهانی که شوک های پیش بینی نشده در آن فراوان اند، تغییر پیش بینی لزوما به معنای تغییر خودسرانه سیاست نیست. هدف ارتباطات مناسب این است که مردم و بازارها منطق تصمیم گیری بانک مرکزی را درک کنند، نه اینکه تصور کنند سیاستگذار از پیش تمام تحولات آینده را می داند. پیش بینی های چند سناریویی مقاله بانک تسویه های بین المللی با عنوان «رویکردهای در حال تحول به ارتباطات سیاست پولی در شرایط عدم قطعیت» میان دو نوع عدم قطعیت تمایز می گذارد: عدم قطعیت عمومی، ناشی از پیش بینی ناپذیری ذاتی آینده، و عدم قطعیت مشخص، ناشی از ریسک یا رویدادی معین که می تواند اقتصاد را تحت تاثیر قرار دهد. برای مثال، نامشخص بودن مسیر کلی رشد اقتصادی را می توان با نمایش دامنه پیش بینی ها توضیح داد؛ اما برای بررسی پیامدهای احتمالی افزایش تعرفه های تجاری یا تشدید اختلال در عرضه انرژی، سناریوهای مشخص می توانند اطلاعات بیشتری فراهم کنند. بر همین اساس، این پژوهش شش ابزار ارتباطی را بررسی می کند: سه ابزار برای توضیح عدم قطعیت چشم انداز اقتصادی، شامل نمودارهای بادبزنی، سناریوهای جایگزین و بحث کیفی درباره ریسک ها و سه ابزار برای انتقال چشم انداز سیاست پولی، شامل راهنمایی توصیفی، پیش بینی مسیر نرخ بهره و سناریوهایی که واکنش احتمالی سیاستگذار را نیز نشان می دهند. در تحلیل سری های زمانی، نمودار بادبزنی (Fan Chart) نموداری است که یک نمودار خطی ساده برای داده های مشاهده شده گذشته را با نمایش محدوده هایی برای مقادیر ممکن داده های آینده به همراه خطی که یک تخمین مرکزی یا محتمل ترین مقدار برای نتایج آینده را نشان می دهد، به هم متصل می کند. این نمودارها به جای ارایه یک پیش بینی قطعی، دامنه ای از نتایج احتمالی را حول پیش بینی مرکزی نشان می دهند. این ابزار می تواند به مخاطبان یادآوری کند که تورم یا رشد اقتصادی ممکن است با مسیر مورد انتظار تفاوت داشته باشد و بانک مرکزی نیز از این محدودیت آگاه است. با این حال، نمودارهای بادبزنی عمدتا برای نمایش عدم قطعیت عمومی مناسب اند و ممکن است نتوانند ریسک های مشخص یا سناریوهایی را که چند مسیر کاملا متفاوت برای اقتصاد ایجاد می کنند، به خوبی بازتاب دهند. اگر دامنه نمودار بیش از حد گسترده باشد، پیام اصلی بانک مرکزی ممکن است مبهم شود؛ از سوی دیگر، تکیه بر خطاهای پیش بینی گذشته برای برآورد دامنه احتمالات، در شرایط بروز شوک های بی سابقه می تواند گمراه کننده باشد. سناریوهای جایگزین این محدودیت را تا حدی جبران می کنند، زیرا پیامدهای اقتصادی رویدادهای مشخص را بررسی می کنند. برای نمونه، بانک مرکزی می تواند نشان دهد که افزایش تورم ناشی از رشد تقاضا با افزایش مشابه تورم ناشی از کاهش عرضه چه تفاوتی در مسیر تولید و رشد اقتصادی ایجاد می کند. این تحلیل به سیاستگذار کمک می کند توضیح دهد که چرا یک نرخ تورم مشابه ممکن است در شرایط متفاوت، واکنش های پولی متفاوتی را ایجاب کند. این نکات از پژوهش بانک تسویه های بین المللی درباره مزایا و محدودیت های ابزارهای ارتباطی استخراج شده اند. داده های همین پژوهش نشان می دهند که شیوه ارتباطی بانک های مرکزی در حال تغییر است. بررسی ۲۵ بانک مرکزی نشان می دهد که در سال ۲۰۲۵ نزدیک به ۷۵ درصد آنها از نمودارهای بادبزنی استفاده می کردند و حدود ۷۰ درصد نیز ریسک های چشم انداز اقتصادی را به صورت کیفی توضیح می دادند؛ در مقابل، حدود ۴۵ درصد از سناریوهای جایگزین برای نمایش کمی پیامدهای ریسک ها بهره می گرفتند. در حوزه ارتباط درباره مسیر آینده سیاست پولی نیز راهنمایی توصیفی که در دهه ۲۰۱۰ بیش از ۵۵ درصد بانک های نمونه از آن استفاده می کردند، در سال ۲۰۲۵ به حدود ۲۰ درصد کاهش یافته بود. همزمان، استفاده از پیش بینی مسیر نرخ بهره و سناریوهای همراه با واکنش سیاستی افزایش یافته است. این تغییر را می توان واکنشی به تجربه شوک های پس از همه گیری کرونا دانست؛ دوره ای که نشان داد راهنمایی های توصیفی، حتی اگر به شرایط مشخص وابسته باشند، ممکن است از سوی بازارها به عنوان تعهدی غیر مشروط تفسیر شوند. البته این آمار به نمونه ۲۵ بانک مرکزی مورد بررسی مربوط است و نباید آن را بدون قید به همه بانک های مرکزی جهان تعمیم داد. منبع این آمار و تفسیر آن، مقاله منتشرشده در فصلنامه بانک تسویه های بین المللی در مارس ۲۰۲۶ است. وضعیت انتظارات در شرایط عدم اطمینان با وجود اهمیت ارتباطات، کیفیت توضیح سیاست پولی به تنهایی تضمین نمی کند که بانک مرکزی بتواند تورم را با هزینه ای محدود مهار کند. مساله اساسی این است که انتظارات تورمی چگونه شکل می گیرند و چه زمانی شوک موقت عرضه به افزایش پایدار قیمت ها تبدیل می شود. مقاله «دوراهی بانک مرکزی: نادیده گرفتن شوک های عرضه یا مهار انتظارات تورمی؟» نوشته پل بودری، توماس جی. کارتر و آمارتیا لاهیری، این مساله را در چارچوب مدلی بررسی می کند که در آن بانک مرکزی باید میان تحمل اولیه شوک عرضه و واکنش انقباضی برای جلوگیری از بی ثباتی انتظارات انتخاب کند. شوک عرضه، مانند افزایش هزینه انرژی یا اختلال در دسترسی به مواد اولیه، می تواند قیمت ها را بالا ببرد، حتی اگر تقاضای کل بیش از حد قوی نباشد. افزایش نرخ بهره نمی تواند مستقیما منبع انرژی یا کالای کمیاب را فراهم کند؛ ازاین رو، واکنش فوری و شدید به هر افزایش قیمت ممکن است تولید و اشتغال را بی جهت تحت فشار قرار دهد. اما اگر افزایش اولیه قیمت ها به انتظار تداوم تورم تبدیل شود، بنگاه ها ممکن است قیمت ها را بیشتر افزایش دهند و کارکنان نیز برای جبران کاهش قدرت خرید، دستمزدهای بالاتری مطالبه کنند. در چنین وضعیتی، شوک اولیه می تواند به تورمی ماندگارتر تبدیل شود. بودری، کارتر و لاهیری سه شیوه شکل گیری انتظارات را بررسی می کنند. در الگوی انتظارات عقلایی، افراد از اطلاعات موجود و پیامدهای مورد انتظار سیاست ها برای شکل دادن به پیش بینی های خود استفاده می کنند. در الگوی انتظارات تطبیقی، تورم گذشته نقش مهمی دارد و انتظارات بر اساس تجربه قبلی تعدیل می شوند. رویکرد سوم، تفکر سطح کی یا «Level-k Thinking»، نوعی عقلانیت محدود را در نظر می گیرد: افراد درباره واکنش دیگران فکر می کنند، اما قادر نیستند تمام حلقه های استدلال و پیامدهای متقابل را به طور کامل در محاسبات خود وارد کنند. یافته اصلی پژوهش این است که سیاست بهینه در چارچوب تفکر سطح کی با نتایج حاصل از دو الگوی دیگر تفاوت دارد. در این چارچوب، بانک مرکزی ممکن است در مرحله نخست شوک عرضه را تا حدی نادیده بگیرد؛ اما وقتی شوک ها از آستانه ای مشخص عبور کنند و انتظارات تورمی در معرض بی ثباتی قرار گیرند، باید به طور ناگهانی به موضعی انقباضی تر تغییر جهت دهد. بنابراین، سیاست بهینه لزوما حرکت تدریجی و یکنواخت به سمت نرخ بهره بالاتر نیست، بلکه ممکن است به یک چرخش قاطع در زمان مناسب نیاز داشته باشد. اهمیت این چرخش به دو مسیر اثرگذاری سیاست پولی بر تورم مربوط است. مسیر نخست، کانال مستقیم است: افزایش نرخ بهره تقاضا را کاهش می دهد و از طریق محدود کردن مصرف و سرمایه گذاری می تواند فشار تورمی را کم کند؛ اما همزمان خطر کاهش تولید و افزایش بیکاری را به همراه دارد. مسیر دوم، کانال انتظارات است. اگر واکنش بانک مرکزی باور عمومی به تداوم تورم را تغییر دهد، بنگاه ها و کارکنان ممکن است افزایش های بیشتر قیمت و دستمزد را کمتر محتمل بدانند. در این صورت، بخشی از کاهش تورم نه از طریق ایجاد رکود و افزایش ظرفیت بلااستفاده اقتصاد، بلکه از راه تثبیت دوباره انتظارات تحقق می یابد. مقاله بودری، کارتر و لاهیری استدلال می کند که اگر چرخش سیاستی به درستی زمان بندی و اجرا شود، حتی یک تغییر قاطع از رویکرد ملایم به سیاست انقباضی می تواند با فرود نرم سازگار باشد. در مقابل، سخت گیری دیرهنگام یا تدریجی تر از حد لازم ممکن است انتظارات را از کنترل خارج کند و هزینه کاهش تورم را افزایش دهد. نویسندگان به تجربه تورم ایالات متحده در سال های ۲۰۲۰ تا ۲۰۲۳ و آغاز افزایش نرخ بهره فدرال رزرو در سه ماهه دوم سال ۲۰۲۲ نیز اشاره می کنند، اما این تجربه به تنهایی اثبات نمی کند که زمان بندی و اندازه واکنش فدرال رزرو دقیقا بهینه بوده است. در شرایط عدم قطعیت نمی توان از بانک مرکزی انتظار داشت مسیر تورم و نرخ بهره را با دقت کامل پیش بینی کند یا برای هر شوکی واکنشی یکسان در پیش بگیرد. آنچه اهمیت دارد، توانایی تشخیص ماهیت شوک، ارزیابی اثر آن بر انتظارات و توضیح شفاف منطق تصمیم گیری است. بانک مرکزی باید از یک سو انعطاف کافی برای اصلاح سیاست بر اساس داده های تازه داشته باشد و از سوی دیگر، اعتبار لازم برای جلوگیری از تثبیت انتظارات تورمی را حفظ کند. راهنمایی سیاستی زمانی مفید است که به جای تبدیل پیش بینی ها به وعده های تغییرناپذیر، رابطه میان داده ها، ریسک ها و واکنش های احتمالی را روشن کند. همچنین، تحمل موقت شوک عرضه تنها زمانی می تواند هزینه های اقتصادی مهار تورم را کاهش دهد که با پایش مداوم انتظارات همراه باشد و در صورت عبور از آستانه خطر، امکان تغییر قاطع سیاست وجود داشته باشد. به این ترتیب، وظیفه بانک مرکزی حذف عدم قطعیت نیست؛ بلکه مدیریت آن از طریق ارتباطات معتبر، تصمیم گیری مشروط به شرایط و واکنش به موقع به خطرهای تورمی است.
1 بازدید
منبع اصلی ↗