اقتصادی
·
بازگشت هراس به بازارهای جهانی؟
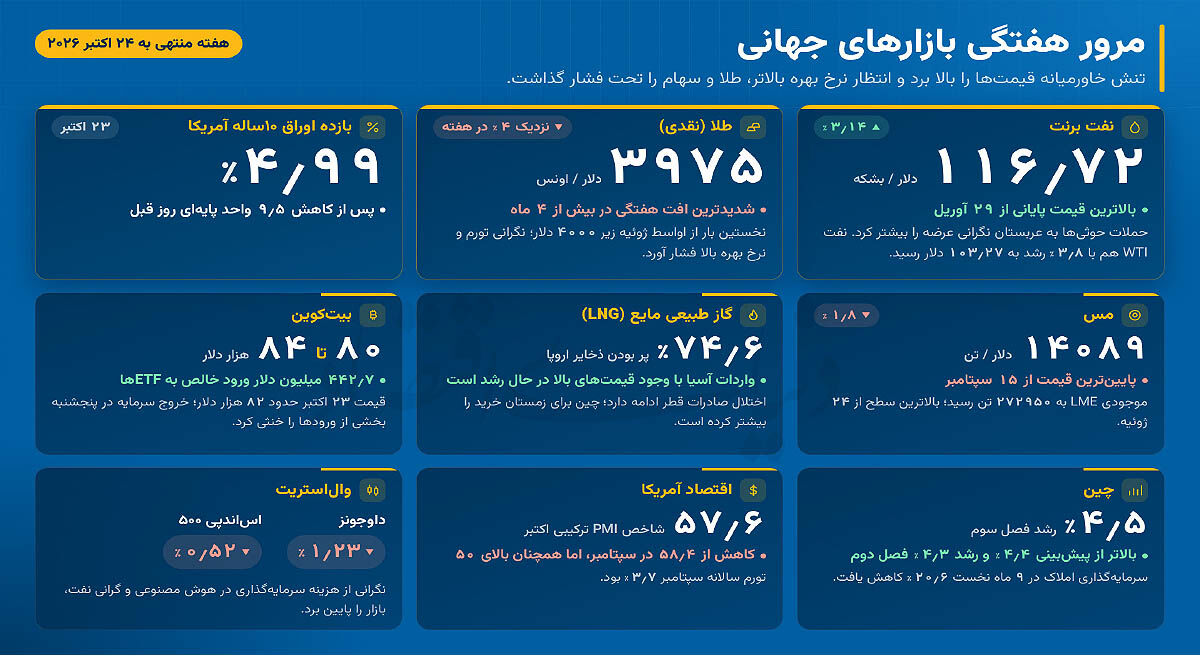
بازارهای جهانی در هفته منتهی به 24 اکتبر تحتتاثیر تشدید تنشهای ژیوپلیتیک، افزایش قیمت انرژی و نگرانیها درباره تداوم فشارهای تورمی قرار گرفتند. رشد قیمت نفت، انتظارات درباره مسیر نرخ بهره آمریکا راتحتتاثیر قرار داد و همزمان، تردیدها درباره ارزشگذاری شرکتهای فعال در حوزه هوش مصنوعی به نوسان بازارهای سهام و رمزارزها دامن زد. در این میان، طلا برخلاف انتظار معمول از یک دارایی امن، با افت قابل توجهی روبهرو شد و قیمت مس هم تحت فشار افزایش موجودی انبارها قرار گرفت.
جهش قیمت نفت به دنبال تشدید تنش های خاورمیانه مهم ترین تحول هفته، افزایش قیمت نفت در پی تشدید نگرانی ها درباره عرضه انرژی از خاورمیانه بود. به گزارش رویترز در 23 اکتبر، بهای نفت برنت با رشد روزانه 3.14درصدی به 116.72 دلار در هر بشکه رسید که بالاترین قیمت پایانی از 29 آوریل محسوب می شود. نفت خام آمریکا، وست تگزاس اینترمدیت (WTI) نیز با افزایش 3.8درصدی در سطح 103.27 دلار، معاملات را به پایان رساند. حملات حوثی ها به عربستان سعودی، نگرانی ها درباره اختلال بیشتر در عرضه نفت منطقه را افزایش داد. گزارش ها از وقوع نشت نفت در نزدیکی سواحل امارات متحده عربی هم بر نگرانی های بازار افزود. افت طلا به زیر 4هزار دلار طلا، یکی از مهم ترین تحولات بازارهای جهانی در هفته مورد بررسی را رقم زد. بهای نقدی هر اونس طلا در معاملات 23 اکتبر تا محدوده 3975 دلار کاهش یافت و برای نخستین بار از اواسط ژوییه به زیر مرز 4000 دلار رسید و افت هفتگی آن به حدود 4 درصد نزدیک شد که شدیدترین کاهش هفتگی در بیش از چهار ماه محسوب می شود. براساس گزارش رویترز، افزایش قیمت انرژی نگرانی ها درباره تورم را تشدید و انتظارات درباره بالا ماندن نرخ بهره آمریکا را تقویت کرد. همزمان، فشار فروش در بازارهای مالی و نیاز برخی سرمایه گذاران به تامین نقدینگی هم بر قیمت فلزات گران بها اثر گذاشت. افزایش موجودی انبارهای مس در هفته منتهی به 24 اکتبر، بازار مس با دو نیروی متضاد نگرانی درباره محدودیت عرضه در برخی مناطق و افزایش موجودی انبارهای بورس فلزات لندن (LME) روبه رو شد. طبق گزارش رویترز درباره معاملات پنج شنبه 22 اکتبر، قیمت مس سه ماهه لندن با افت 1.8درصدی به 14089 دلار در هر تن رسید و به پایین ترین سطح از 15 سپتامبر سقوط کرد. موجودی انبارهای LME هم پس از ورود 29هزار و 50 تن مس در روز چهارشنبه، به 272هزار و 950 تن افزایش یافت که بالاترین سطح از 24 ژوییه است. افزایش ذخایر در کوتاه مدت، بخشی از نگرانی ها درباره کمبود عرضه را کاهش می دهد و می تواند بر قیمت فشار وارد کند. با این حال، نگرانی از محدودیت تولید برخی معادن و چشم انداز رشد تقاضا در بلندمدت، به ویژه در توسعه شبکه های برق و زیرساخت های مرتبط با هوش مصنوعی، همچنان از عوامل حمایتی بازار مس به شمار می روند. افزایش واردات گاز طبیعی مایع آسیا گزارش رویترز در 22 اکتبر نشان می دهد که واردات گاز طبیعی مایع (LNG) آسیا با وجود افزایش شدید قیمت ها در مسیر رشد قرار دارد و تداوم اختلال در صادرات قطر در پی بحران خاورمیانه، اهمیت این موضوع را افزایش داده است. از سوی دیگر، چین که بزرگ ترین واردکننده LNG در جهان محسوب می شود، خرید خود را با هدف آماده سازی برای فصل زمستان افزایش داده است. در اروپا نیز، میزان ذخایر گاز حدود 74.6درصد ظرفیت گزارش شد و شدت سرما، میزان دسترسی به محموله های LNG و روند قیمت ها از عوامل تعیین کننده تعادل بازار گاز خواهند بود. ورود سرمایه به ETFهای بیت کوین در هفته ای که با افت سهام فناوری و افزایش قیمت نفت همراه بود، بیت کوین عمدتا در محدوده 80 تا 84هزار دلار نوسان کرد. قیمت این رمزارز در 23 اکتبر در محدوده 82هزار دلار قرار داشت و بازار رمزارزها در مجموع عملکرد کم رمقی را تجربه کرد. در مقابل، صندوق های قابل معامله بورسی نقدی بیت کوین در آمریکا تا پایان معاملات 22 اکتبر حدود 442.7 میلیون دلار ورود خالص سرمایه ثبت کردند. با این حال، خروج سنگین سرمایه از این صندوق ها در روز پنج شنبه، بخشی از ورودهای روزهای قبل را خنثی کرد. رشد اقتصادی بالاتر از انتظار در چین در 19 اکتبر، رویترز گزارش داد که رشد اقتصادی چین در سه ماه سوم سال 2026 به 4.5درصد نسبت به مدت مشابه سال قبل رسیده است. این رقم از پیش بینی 4.4درصدی اقتصاددانان در نظرسنجی رویترز فراتر رفت و نسبت به رشد 4.3درصدی سه ماه دوم با بهبود همراه بود؛ دوره ای که ضعیف ترین رشد اقتصادی چین در بیش از سه سال گذشته را ثبت کرده بود. براساس داده های منتشرشده، سرمایه گذاری در بخش املاک چین در 9 ماه نخست سال نسبت به مدت مشابه سال قبل 20.6درصد کاهش یافت و سرمایه گذاری در دارایی های ثابت نیز با افت 7.2درصدی مواجه شد. تصویر اقتصاد آمریکا داده های اولیه شاخص مدیران خرید (PMI) شرکت S&P Global نشان می دهد که شاخص ترکیبی فعالیت اقتصادی آمریکا از 58.4 در سپتامبر به 57.6 در اکتبر کاهش یافته است. با وجود این افت، شاخص همچنان بالاتر از سطح 50 قرار دارد. افت شاخص های وال استریت در پایان هفته ای پرنوسان شاخص های اصلی سهام آمریکا در پایان معاملات جمعه 23 اکتبر کاهش یافتند. شاخص داوجونز 1.23درصد افت کرد و S&P 500 با کاهش 0.52درصدی بسته شد. نگرانی درباره هزینه تامین مالی سرمایه گذاری های سنگین در حوزه هوش مصنوعی و تردید نسبت به بازدهی این سرمایه گذاری ها، به ویژه پس از افت شدید سهام فناوری در روز پنج شنبه، بر فضای بازار اثر گذاشت. افزایش قیمت نفت و نگرانی از تداوم فشارهای تورمی هم به احتیاط سرمایه گذاران دامن زد. بازدهی اوراق 10ساله خزانه داری آمریکا در 23 اکتبر به حدود 4.99درصد رسید؛ این در حالی است که بازدهی در روز قبل حدود 9.5 واحد پایه کاهش یافته بود. در حوزه تورم، شاخص قیمت مصرف کننده آمریکا در سپتامبر نسبت به سال قبل 3.7درصد افزایش یافت و برآورد دقیق تر این نرخ حدود 3.74درصد بود. افزایش قیمت انرژی و تشدید فشارهای قیمتی در داده های نظرسنجی شرکت ها، نگرانی ها درباره تداوم تورم را تقویت کرد. در بازار ارز، یورو تحت فشار نگرانی ها درباره وضعیت مالی فرانسه و افزایش ریسک بدهی این کشور قرار گرفت و در 23 اکتبر به محدوده زیر 1.12 دلار رسید. در مقابل، ین ژاپن در بخشی از هفته با افزایش تقاضا برای دارایی های امن تقویت شد.
1 بازدید
منبع اصلی ↗