اقتصادی
·
آغاز عصر مدرن سنگآهن؟
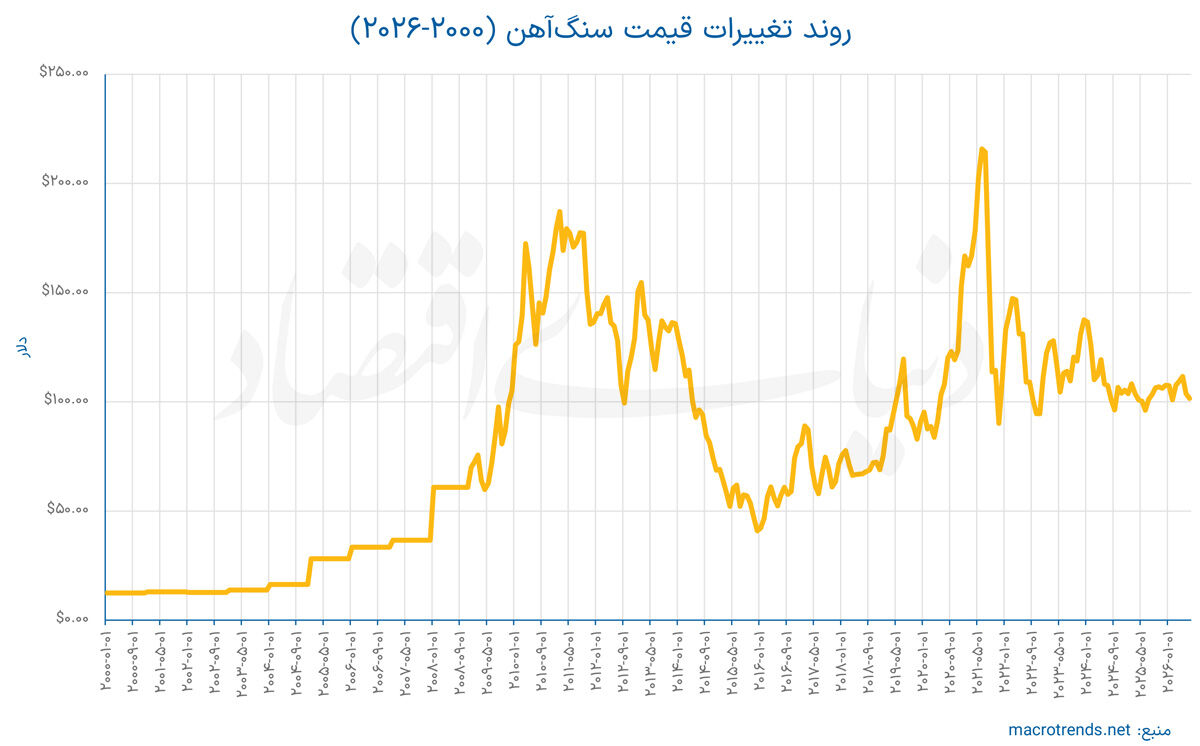
بازار جهانی سنگآهن در دو دهه گذشته، یکی از پرنوسانترین دورههای تاریخ خود را پشت سر گذاشته است. رشد شتابان اقتصاد چین، قیمت این ماده اولیه را به رکوردهای تاریخی رساند و سودهای بیسابقهای به شرکتهای بزرگ معدنی رسانده است. اما سرمایهگذاری گسترده برای افزایش تولید، بهتدریج به مازاد عرضه منجر شده و قیمتها را بهشدت کاهش داده است. در این میان، شرکتهای کوچکتر از بازار خارج شدند و قدرت تولیدکنندگان بزرگ استرالیا و برزیل افزایش یافته است. اکنون، بازار با مجموعهای از تحولات تازه روبهروست. چین میکوشد با تجمیع خریدهای خود و گسترش استفاده از یوآن، نفوذ بیشتری بر قیمتگذاری سنگآهن به دست آورد. از سوی دیگر، کاهش عیار ذخایر قدیمی، افزایش هزینه استخراج و ورود پروژه عظیم سیماندو در گینه، چشمانداز عرضه جهانی را تغییر داده است. همزمان، بحران بخش مسکن چین و افت سودآوری فولادسازان، تقاضا را تحت فشار قرار دادهاند. حاصل این تحولات، بازاری است که در آن رقابت بر سر قیمت، کیفیت و کنترل زنجیره تامین، بهاندازه میزان تولید اهمیت یافته است.
از قراردادهای محرمانه تا بازار نقدی تا پیش از دهه ۲۰۰۰، قیمت جهانی سنگ آهن عمدتا از طریق مذاکرات سالانه میان شرکت های معدنی برزیلی و استرالیایی و فولادسازان ژاپنی تعیین می شد. این مذاکرات محرمانه، مبنای قراردادهای یک ساله تجارت جهانی بود و قیمت حاصل از آن به عنوان قیمت مرجع شناخته می شد. اما رشد سریع صنعت فولاد چین، به تدریج کارآیی این نظام را زیر سوال برد. در اوایل دهه ۲۰۰۰، افزایش تقاضای چین به حدی رسید که خریداران این کشور برای تامین مواد اولیه ناچار بودند فراتر از قراردادهای سنتی به دنبال محموله های جدید بگردند. هند در این دوره به تامین کننده ای انعطاف پذیر تبدیل شد. صادرات سنگ آهن هند از ۴۲ میلیون تن در سال ۲۰۰۳ به ۱۲۰ میلیون تن در سال ۲۰۰۹ رسید؛ هرچند پس از برخورد دولت هند با فساد، این روند به شدت معکوس شد. در همین زمان، شرکت برزیلی واله و دو غول استرالیایی، ریوتینتو و بی اچ پی، جایگاه خود را در بازار تقویت کردند. رشد اقتصادی چین که از ۱۰ درصد فراتر رفته بود، تقاضا برای فلزات و مواد معدنی را افزایش داد و شرکت های بزرگ را به گسترش ظرفیت تولید سوق داد. در مذاکرات قیمت مرجع سال ۲۰۰۵، قیمت سنگ آهن 71.5درصد افزایش یافت و به 28.11 دلار در هر تن رسید. چین به سرعت جای ژاپن را به عنوان بازیگر تعیین کننده بازار گرفت. تولید فولاد این کشور در سال ۲۰۰۵ برای نخستین بار از ۳۰۰ میلیون تن عبور کرد و رونق ساخت وساز و بازار مسکن، نیاز به مواد اولیه را افزایش داد. با وجود این، قیمت قراردادی همچنان کمتر از ۴۰ دلار بود و واردکنندگان چینی گاه برای تامین محموله ها تا سه برابر قیمت مرجع هزینه می کردند. شکاف میان قیمت قراردادی و قیمت واقعی بازار، نشانه ای از پایان تدریجی نظم سنتی بود. بحران مالی و تغییر قواعد قیمت گذاری بحران مالی جهانی در سال ۲۰۰۸، بازار کالاها را با شوکی بزرگ مواجه کرد. تلاش بی اچ پی برای تصاحب ریو تینتو، معامله ای با ارزش اولیه ۱۴۰ میلیارد دلار، پس از سقوط قیمت ها متوقف شد. بااین حال، چین برخلاف بسیاری از اقتصادهای بزرگ، با گسترش سرمایه گذاری زیرساختی به تقاضای سنگ آهن ادامه داد. پکن بسته محرک مالی ۶۰۰ میلیارد دلاری را برای مقابله با بحران اعلام کرد. سرمایه گذاری در ساختمان، جاده و راه آهن به حدود نیمی از اقتصاد ۷ تریلیون دلاری چین رسید و واردات سنگ آهن، زغال سنگ کک شو و فلزات صنعتی افزایش یافت. فولادسازان چینی به تدریج قراردادهای مبتنی بر قیمت مرجع را کنار گذاشتند و خرید در بازار نقدی را ترجیح دادند؛ بازاری که سریع تر به تغییرات عرضه و تقاضا واکنش نشان می داد. در نتیجه، قیمت گذاری سنگ آهن از قراردادهای سالانه به سمت شاخص های روزانه حرکت کرد. موسساتی مانند پلتس، شاخص های خود را از دوره های ماهانه به هفتگی و سپس روزانه تغییر دادند. مبنای قیمت گذاری نیز از سنگ آهن با عیار ۶۳ درصد به ۶۲ درصد آهن منتقل شد. همزمان، قیمت گذاری بر اساس تحویل در مقصد گسترش یافت؛ تغییری که با وارد کردن هزینه حمل ونقل در قیمت نهایی، به تولیدکنندگان استرالیایی به دلیل فاصله کمتر تا چین مزیت می داد. در نوامبر ۲۰۰۹، قیمت سنگ آهن برای نخستین بار از ۱۰۰ دلار در هر تن عبور کرد و در سال ۲۰۱۱، همزمان با رونق ساخت وساز چین، به 191.90 دلار رسید. این جهش، قدرت بازار نقدی را تثبیت کرد و پایان نظام قدیمی قیمت مرجع سالانه را رقم زد. سودهای تاریخی و رقابت برای افزایش تولید افزایش قیمت ها سودهای استثنایی برای شرکت های بزرگ معدنی به همراه داشت. بی اچ پی ۲۴ میلیارد دلار، واله ۲۳ میلیارد دلار و ریوتینتو ۱۵ میلیارد دلار سود کسب کردند. سنگ آهن به مهم ترین منبع درآمد این شرکت ها تبدیل شد و ضعف عملکرد سایر بخش های فعالیتشان را جبران کرد. شرکت ها با اتکا به سودهای بالا، میلیاردها دلار در توسعه معادن سرمایه گذاری کردند. بی اچ پی و ریوتینتو ظرفیت تولید خود را در منطقه پیلبارا در استرالیا افزایش دادند و واله نیز پروژه عظیم کاراجاس در برزیل را توسعه داد. فورتسکیو، دیگر تولیدکننده استرالیایی، در مدتی کوتاه به بازیگری بزرگ تبدیل شد و برای دستیابی به ظرفیت سالانه ۱۵۵ میلیون تن برنامه ریزی کرد. شرکت های دیگری نیز در برزیل و کانادا وارد رقابت شدند. بااین حال، این سرمایه گذاری ها یک تناقض اساسی ایجاد کردند. پروژه هایی که برای پاسخ به کمبود عرضه در دوره رونق تصویب شده بودند، با تاخیر وارد مدار تولید می شدند؛ درست زمانی که رشد تقاضای چین در حال کند شدن بود. در نتیجه، افزایش ظرفیت به تدریج از رشد مصرف پیشی گرفت و زمینه سقوط قیمت ها را فراهم کرد. از سال ۲۰۱۴، قیمت سنگ آهن به شدت کاهش یافت. تولیدکنندگان پرهزینه در اروپا، کانادا و دیگر مناطق با زیان های سنگین مواجه شدند و برخی معادن تعطیل شدند. در مقابل، سه تولیدکننده بزرگ با کاهش هزینه تولید به حدود ۲۰ دلار در هر تن، موقعیت خود را تقویت کردند. این شرکت ها حتی در دوره افت قیمت، تولید را افزایش دادند تا سهم بیشتری از بازار به دست آورند. قیمت سنگ آهن سرانجام به حدود ۳۷ دلار در هر تن رسید؛ کاهشی نزدیک به ۸۰ درصد نسبت به اوج پنج سال قبل. در همین دوره، تولیدکنندگان برزیلی و استرالیایی بیش از ۸۰ درصد تجارت دریابرد سنگ آهن را در اختیار گرفتند. خروج رقبای کوچک، تمرکز بازار را افزایش داد و انتقادها درباره شکل گیری انحصار چندجانبه را تشدید کرد. نوسان قیمت و اهمیت فزاینده کیفیت پس از سقوط قیمت ها، بازار در سال های ۲۰۱۶ و ۲۰۱۷ با کمک محرک های اقتصادی چین احیا شد. واردات سنگ آهن این کشور در سال ۲۰۱۷ برای نخستین بار از یک میلیارد تن عبور کرد و قیمت تا پایان سال به حدود ۸۰ دلار رسید. با این حال، نگرانی درباره مازاد عرضه همچنان پابرجا بود. در این دوره، کیفیت سنگ آهن اهمیت بیشتری یافت. سیاست های چین برای مقابله با آلودگی هوا، کارخانه های فولادسازی را به استفاده از مواد اولیه با عیار بالاتر سوق داد. سنگ آهن ۶۵ درصدی برزیل با قیمت بالاتری معامله شد، درحالی که محصولات کم عیار ۵۸ درصدی با تخفیف های قابل توجه روبه رو شدند. به این ترتیب، تفاوت عیار به عاملی مهم در تعیین سودآوری تولیدکنندگان تبدیل شد. همزمان، بازار مشتقه نیز به منبع تازه ای از نوسان تبدیل شد. بورس کالای دالیان چین قراردادهای آتی سنگ آهن را توسعه داد و ورود سرمایه گذاران خرد به معاملات، گاه تغییرات شدیدی در قیمت ها ایجاد کرد. در مارس ۲۰۱۶، قیمت سنگ آهن تنها در یک روز 19.5 درصد افزایش یافت؛ جهشی که بیش از آنکه با تغییرات بنیادین عرضه و تقاضا توضیح داده شود، ناشی از هجوم سرمایه گذاران به بازار آتی بود. هزینه های انسانی و زیست محیطی معدن کاری رونق سنگ آهن تنها سود و سرمایه گذاری به همراه نداشت. در سال ۲۰۱۵، فروریختن سد باطله معدن سامارکو در برزیل، متعلق به سرمایه گذاری مشترک واله و بی اچ پی، ۱۹ کشته و صدها بی خانمان برجای گذاشت. سه سال بعد، در ژانویه ۲۰۱۹، سد باطله معدن کورگو دو فیژایو متعلق به واله در نزدیکی برومادینیو فروریخت. حدود ۱۲ میلیون مترمکعب باطله معدنی منطقه را دربر گرفت و ۲۷۰ نفر جان باختند. پس از این حادثه، واله تعطیلی سدهای باطله بالادستی خود را در دستور کار قرار داد و توقف فعالیت برخی معادن، حدود ۹۰ میلیون تن از ظرفیت سالانه تولید را از بازار خارج کرد. قیمت سنگ آهن که پیش از حادثه حدود ۷۵ دلار بود، تا ژوییه از ۱۲۰ دلار عبور کرد. این رویدادها نشان دادند که اختلال در عرضه می تواند حتی در بازاری با ظرفیت تولید بالا، قیمت ها را به سرعت افزایش دهد. هزینه های اجتماعی معدن کاری نیز در استرالیا برجسته شد. در سال ۲۰۲۰، ریوتینتو پناهگاه های صخره ای جوکان گورج را برای توسعه معدن تخریب کرد؛ محوطه هایی که شواهدی از حدود ۴۶ هزار سال سکونت انسان داشتند و صاحبان بومی سرزمین با تخریب آنها مخالف بودند. واکنش های عمومی به برکناری مدیرعامل و چند مدیر ارشد شرکت انجامید و اهمیت حقوق جوامع بومی و حفاظت از میراث فرهنگی را در تصمیم گیری های معدنی افزایش داد. کرونا و رکوردشکنی دوباره قیمت ها همه گیری کرونا برخلاف بسیاری از کالاها، به افت پایدار بازار سنگ آهن منجر نشد. چین بار دیگر به سرمایه گذاری زیرساختی روی آورد و کارخانه های فولاد این کشور در سال ۲۰۲۰ برای نخستین بار بیش از یک میلیارد تن فولاد تولید کردند. واردات سنگ آهن نیز به رکورد 1.17 میلیارد تن رسید. در دسامبر همان سال، قیمت سنگ آهن به حدود 164.40 دلار در هر تن افزایش یافت و در سال ۲۰۲۱، با ترکیب محرک های اقتصادی چین و اختلال عرضه برزیل، رکورد تازه ای ثبت کرد. قیمت سنگ آهن با عیار ۶۲ درصد به حدود 237.60 دلار رسید و نوع ۶۵ درصدی برزیل حتی 267.80دلار معامله شد. اما این رونق نیز دوام نیاورد. محدودیت تولید فولاد در چین و بحران بازار مسکن، به ویژه مشکلات بدهی شرکت اورگراند، تقاضا را تحت فشار گذاشت. قیمت تا نوامبر ۲۰۲۱ به حدود 87.3 دلار سقوط کرد؛ یعنی بیش از ۶۰ درصد پایین تر از رکورد ماه مه. این افت، بار دیگر وابستگی بازار جهانی سنگ آهن به وضعیت صنعت فولاد چین را آشکار کرد. چین در پی تغییر موازنه قدرت چین با وجود آنکه بزرگ ترین خریدار سنگ آهن جهان است، برای سال ها در تعیین قیمت این ماده اولیه نقش محدودی داشت. شاخص های بین المللی و قدرت تولیدکنندگان بزرگ، چارچوب قیمت گذاری را شکل می دادند. پکن برای تغییر این وضعیت، در سال ۲۰۲۲ گروه منابع معدنی چین را با سرمایه اولیه ۲۰ میلیارد یوآن تاسیس کرد. این نهاد مامور شد خرید سنگ آهن را برای کارخانه های بزرگ فولاد چین تجمیع کند؛ خریدهایی که می توانست بیش از ۴۰ درصد واردات کشور را دربر بگیرد. هدف این بود که خریداران چینی به جای مذاکره جداگانه با شرکت های معدنی، با صدایی واحد وارد معامله شوند و قدرت چانه زنی بیشتری به دست آورند. این اقدام، رقابت بر سر سنگ آهن را از سطح عرضه و تقاضا فراتر برد و مساله تعیین قیمت و ارز مورد استفاده در معاملات را به کانون اختلافات تبدیل کرد. این تغییر در سال ۲۰۲۵ آشکارتر شد؛ زمانی که گروه منابع معدنی چین خرید محموله های جدید بی اچ پی را در پی اختلاف بر سر شرایط قیمت گذاری متوقف کرد. پس از ماه ها کشمکش، خریدها در آوریل ۲۰۲۶ از سر گرفته شد. در توافق جدید، قیمت یکی از محصولات اصلی پیلبارا بر اساس ترکیبی از شاخص ها تعیین شد که شاخص بندری چین، مبتنی بر یوآن، حدود یک چهارم وزن آن را تشکیل می داد. این تحول نشان داد که چین صرفا به دنبال خرید ارزان تر نیست؛ بلکه می خواهد در تعیین شاخص های مرجع و شکل دهی به سازوکار قیمت گذاری نیز نقش بیشتری داشته باشد. سیماندو و محدودیت های تازه عرضه در سوی دیگر بازار، پروژه سیماندو در گینه می تواند توازن عرضه جهانی را تغییر دهد. این ذخیره عظیم پس از دهه ها اختلاف حقوقی، اتهام های فساد و مشکلات سیاسی، سرانجام به مرحله بهره برداری رسید. پروژه ای با ارزش حدود ۲۳ میلیارد دلار که شامل راه آهنی حدود ۶۰۰ کیلومتری و بندر آب عمیق است، در صورت رسیدن به ظرفیت کامل می تواند سالانه ۱۲۰ میلیون تن سنگ آهن با عیار بیش از ۶۵ درصد تولید کند. نخستین محموله سیماندو در ژانویه ۲۰۲۶ به چین رسید. ورود این حجم از سنگ آهن باکیفیت می تواند قدرت چانه زنی خریداران را افزایش دهد و جایگاه استرالیا را در تامین عرضه حاشیه ای بازار تضعیف کند. بااین حال، افزایش ظرفیت در بازاری که با ضعف تقاضا روبه روست، ممکن است فشار نزولی بر قیمت ها را تشدید کند. از سوی دیگر، ذخایر قدیمی در حال فرسایش اند. استخراج طولانی مدت از بهترین معادن پیلبارا، عیار محصولات متعارف استرالیا را به حدود ۶۱ درصد نزدیک کرده و میزان سیلیس و آلومینا را افزایش داده است. به همین دلیل، در سال ۲۰۲۵ شاخص های اختصاصی سنگ آهن ۶۱ درصدی معرفی شدند تا قیمت ها با کیفیت واقعی محموله های بازار تطبیق بیشتری پیدا کنند. برآورد موسسه وود مکنزی نشان می دهد شش تولیدکننده بزرگ از سال ۲۰۱۶ تاکنون 11.1 میلیارد تن از ذخایر خود را استخراج کرده اند، اما فقط سه شرکت توانسته اند ذخایر جدیدی به اندازه میزان استخراج شده جایگزین کنند. در برخی معادن، هزینه استخراج افزایش یافته و حاشیه نقدی تولیدکنندگان به حدود ۵۰ تا ۶۰ دلار در هر تن رسیده است. سرمایه گذاری های آینده در پیلبارا و کاراجاس نیز بیش از آنکه برای افزایش تولید باشند، با هدف حفظ سطح کنونی عرضه انجام می شوند. بازار در انتظار تعادل تازه در اکتبر ۲۰۲۶، قیمت سنگ آهن بار دیگر به زیر ۱۰۰ دلار رسید. در پایان سپتامبر، بنا بر داده های موسسه مای استیل، تنها حدود ۷ درصد از فولادسازان چین سودآور بودند. زیان ها برخی کارخانه ها را به توقف موقت کوره ها واداشت و تولید آهن مذاب به پایین ترین سطح 6 ماهه رسید. این وضعیت، تناقض اصلی بازار سنگ آهن را نشان می دهد. از یک سو، کاهش عیار ذخایر، افزایش هزینه استخراج و دشواری جایگزینی منابع مصرف شده، هزینه تولید را در بلندمدت بالا می برد. از سوی دیگر، بحران مسکن چین، ضعف سودآوری فولادسازان و ورود ظرفیت جدید سیماندو، تقاضا و قیمت را تحت فشار نگه می دارند. بنابراین، پایان دوره وفور سنگ آهن الزاما به معنای آغاز فوری دوره افزایش قیمت نیست. آینده بازار به تعادل میان ظرفیت های جدید و محدودیت های منابع، وضعیت صنعت فولاد چین و رقابت بر سر سازوکار قیمت گذاری بستگی دارد. در این بازار، پرسش اصلی دیگر فقط این نیست که چه کسی سنگ آهن بیشتری تولید می کند؛ مساله این است که چه کسی می تواند با هزینه کمتر تولید کند، به کدام بازار دسترسی داشته باشد و در نهایت، قیمت را تعیین کند.
0 بازدید
منبع اصلی ↗