اقتصادی
·
شوک نفتی در بازارهای سهام
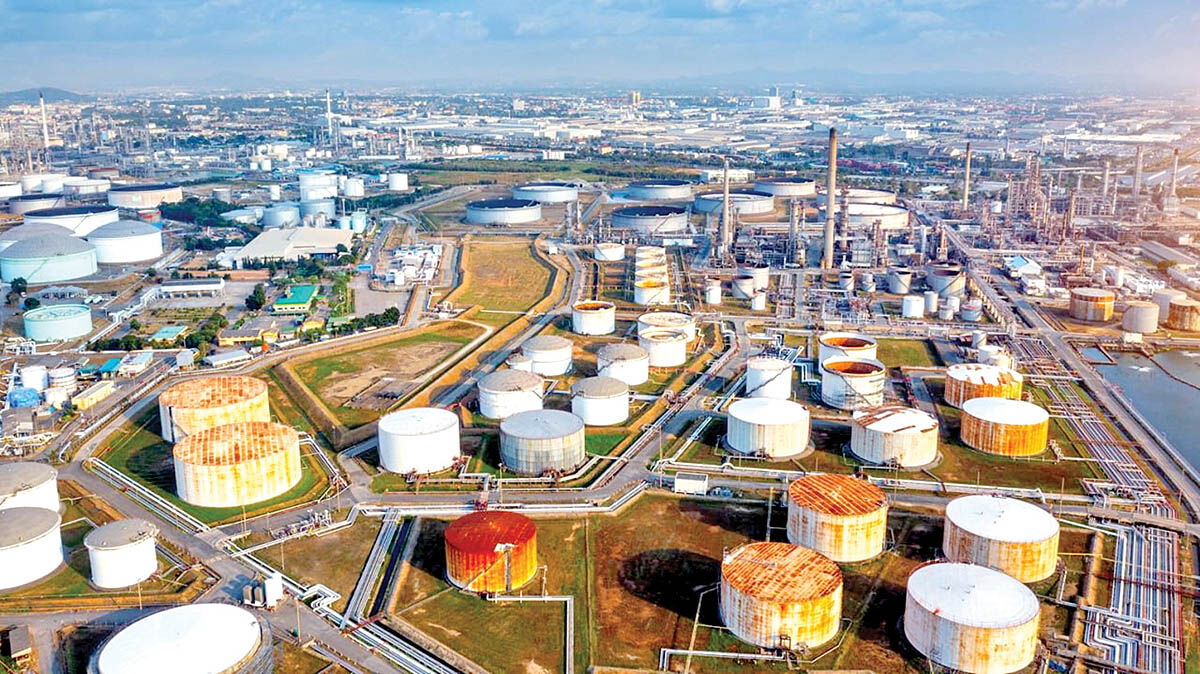
دنیایاقتصاد – محمدامین مکرمی: افزایش قیمت نفت به بیش از ۱۱۰دلار در هر بشکه، بازارهای سهام جهان را با چالش روبهرو کرده است. در شرایطی که سرمایهگذاران عملکرد شرکتهای بزرگ و چشمانداز سودآوری آنها را ارزیابی میکنند، افزایش هزینه انرژی میتواند محاسبات بازار را تغییر دهد. نفت گرانتر از یکسو هزینه تولید و حملونقل را افزایش میدهد و از سوی دیگر، با تقویت نگرانیهای تورمی، مسیر تصمیمگیری بانکهای مرکزی درباره نرخ بهره را پیچیدهتر میکند. به همین دلیل، معاملهگران علاوه بر گزارشهای مالی شرکتها، تحولات بازار انرژی و نشانههای تازه از سیاست پولی را نیز دنبال میکنند.
بر اساس گزارش رویترز، شاخص های سهام اروپا روز سه شنبه برای دومین روز پیاپی کاهش یافتند و افزایش قیمت نفت بر روند معاملات اثر گذاشت. نفت برنت در معاملات این روز از مرز ۱۱۰دلار عبور کرد؛ سطحی که از ماه مه مشاهده نشده بود. نگرانی درباره اختلال در عرضه نفت و افزایش حملات به کشتی ها در خلیج فارس از عواملی بود که به رشد قیمت ها کمک کرد و بر انتظارات سرمایه گذاران نیز اثر گذاشت. افزایش بهای انرژی در زمانی رخ داده که سرمایه گذاران برای ارزیابی قدرت اقتصاد جهانی و دوام رشد بازارها به اطلاعات تازه نیاز دارند. اهمیت افزایش قیمت نفت برای بازار سهام تنها به رشد بهای یک کالای پایه محدود نمی شود. نفت یکی از نهاده های اصلی اقتصاد جهانی است و تغییر قیمت آن می تواند هزینه فعالیت طیف گسترده ای از بنگاه ها را تغییر دهد. شرکت های حمل ونقل، خطوط هوایی، تولیدکنندگان مواد شیمیایی و بسیاری از صنایع انرژی بر، در صورت افزایش هزینه سوخت و مواد اولیه، با کاهش حاشیه سود مواجه می شوند؛ مگر آنکه بتوانند این هزینه ها را از طریق افزایش قیمت محصولات به مشتریان منتقل کنند. در مقابل، شرکت های تولیدکننده نفت و گاز ممکن است از افزایش قیمت فروش محصولات خود منتفع شوند. بنابراین، شوک نفتی بر همه صنایع اثر یکسانی ندارد و می تواند اختلاف عملکرد میان بخش های مختلف بازار سهام را افزایش دهد. این مساله برای سرمایه گذاران اهمیت ویژه ای دارد؛ زیرا قیمت سهام تنها بازتاب سود فعلی شرکت نیست، بلکه انتظارات از درآمدها و جریان نقدی سال های آینده را نیز منعکس می کند. هنگامی که هزینه های عملیاتی افزایش می یابد، تحلیلگران ممکن است برآورد خود از سود آینده شرکت ها را کاهش دهند. حتی اگر این تغییر هنوز در صورت های مالی منتشرشده دیده نشده باشد، بازار می تواند پیش از انتشار نتایج جدید به آن واکنش نشان دهد. از این رو، تداوم افزایش قیمت نفت می تواند بر ارزش سهام شرکت هایی اثر بگذارد که در ظاهر ارتباط مستقیمی با صنعت انرژی ندارند. مسیر دوم اثرگذاری نفت بر بازار سهام از انتظارات تورمی و سیاست پولی می گذرد. افزایش قیمت انرژی می تواند هزینه کالاها و خدمات را بالا ببرد و روند کاهش تورم را کندتر سازد. در چنین شرایطی، بانک های مرکزی ممکن است برای کاهش نرخ بهره با احتیاط بیشتری عمل کنند یا زمان بندی کاهش آن را به تعویق بیندازند. حتی بدون افزایش نرخ های رسمی، تغییر انتظارات بازار درباره مسیر آینده آنها می تواند بر قیمت دارایی ها اثر بگذارد. با این حال، ارتباط میان نفت، تورم و نرخ بهره همیشه مستقیم نیست. اگر افزایش قیمت انرژی با تضعیف رشد اقتصادی همراه شود، بانک های مرکزی با انتخاب دشوارتری مواجه خواهند شد. از یک طرف، افزایش هزینه ها ممکن است تورم را بالا نگه دارد و از طرف دیگر، کاهش تقاضا می تواند به حمایت پولی نیاز داشته باشد. در چنین وضعیتی، بررسی داده های تورمی به تنهایی کافی نیست و شاخص های مصرف، اشتغال و فعالیت صنعتی نیز اهمیت پیدا می کنند. واگرایی نفت و اوراق در همین حال، گزارش روز سه شنبه مارکت واچ به تغییر در رابطه معمول میان قیمت نفت و بازده اوراق خزانه داری آمریکا پرداخت. با وجود افزایش قیمت نفت در پی نگرانی از اختلال عرضه، بازده اوراق ده ساله آمریکا کاهش یافت. این واگرایی نشان می دهد که سرمایه گذاران علاوه بر نگرانی های تورمی، احتمال کند شدن رشد اقتصادی را نیز در نظر دارند. کاهش بازده اوراق می تواند ناشی از افزایش تقاضا برای دارایی های امن یا بازنگری در چشم انداز اقتصاد باشد و لزوما به معنای رفع نگرانی های تورمی نیست. بازارهای سهام نیز ممکن است در واکنش به یک شوک واحد مسیرهای متفاوتی را طی کنند. بر اساس گزارش آسوشیتدپرس از معاملات روز دوشنبه، ۱۹اکتبر، شاخص نزدک آمریکا 1.1درصد و شاخص اس اندپی۵۰۰ حدود 0.4درصد رشد کردند؛ درحالی که شاخص داوجونز 0.1درصد کاهش یافت. در همان روز، شاخص های اصلی اروپا بیش از یک درصد افت کردند. تفاوت عملکرد بازارها نشان می دهد ترکیب صنایع، انتظارات سودآوری و شرایط اقتصادی هر منطقه در واکنش به تحولات جهانی نقش دارند. افزایش قیمت انرژی در کنار تردید درباره ارزش گذاری سهام فناوری نیز اهمیت دارد. شرکت های این بخش برای توسعه مراکز داده و تجهیزات پردازشی به سرمایه گذاری گسترده نیاز دارند. افزایش هزینه برق و تامین مالی می تواند اجرای طرح ها را گران تر کند. اگر درآمدهای حاصل از هوش مصنوعی مطابق انتظارات رشد نکند، توجیه ارزش گذاری های بالا دشوارتر خواهد شد. با این حال، میزان آسیب پذیری شرکت ها یکسان نیست و وضعیت مالی، بدهی، قراردادهای انرژی و توان ایجاد درآمد در هر بنگاه باید جداگانه بررسی شود. در سوی دیگر، شرکت های انرژی ممکن است از قیمت های بالاتر سود ببرند؛ اما افزایش نفت به رشد یکسان سود همه تولیدکنندگان منجر نمی شود. هزینه استخراج، مالیات، بدهی، ظرفیت تولید و قراردادهای فروش در میزان بهره مندی هر شرکت نقش دارند. همچنین، اگر قیمت های بالا تقاضا را کاهش دهد یا هزینه های خدمات و تجهیزات صنعت نفت را افزایش دهد، بخشی از منفعت تولیدکنندگان محدود خواهد شد. از این رو، سرمایه گذاران باید میان افزایش قیمت محصول و تغییر واقعی سودآوری بنگاه تفاوت قایل شوند. پرسش اصلی این است که افزایش قیمت نفت تا چه اندازه پایدار خواهد بود. اگر نگرانی های عرضه کاهش یابد، بخشی از فشار هزینه ای و نگرانی تورمی نیز ممکن است کمتر شود. اما ماندگاری نفت در سطوح بالا می تواند هزینه بنگاه ها و خانوارها را افزایش دهد و اثر آن به تدریج در داده های تورمی و گزارش های مالی نمایان شود. مدت زمان تداوم افزایش قیمت، برای بازار اهمیت زیادی دارد؛ زیرا شرکت ها معمولا می توانند شوک کوتاه مدت را با ذخایر، قراردادهای پوشش ریسک یا تعدیل هزینه ها مدیریت کنند، اما شوک طولانی تر تصمیم های سرمایه گذاری و قیمت گذاری را تغییر می دهد. گزارش های فصلی شرکت ها در این شرایط اهمیت بیشتری پیدا می کنند. سرمایه گذاران باید علاوه بر درآمد و سود ثبت شده، پیش بینی مدیران درباره هزینه ها، تقاضا و سرمایه گذاری آینده را بررسی کنند. شرکت هایی که توان انتقال افزایش هزینه ها به مشتریان را دارند یا از ترازنامه قدرتمندی برخوردارند، ممکن است شرایط متفاوتی از بنگاه های بدهکار و وابسته به تقاضای حساس به قیمت تجربه کنند. همین تفاوت ها می تواند باعث شود شاخص های کلی بازار تصویری ناقص از وضعیت صنایع ارایه دهند.
1 بازدید
منبع اصلی ↗