اقتصادی
·
سنگاپور؛ ماتریکس آسیا
سهم اقتصاد دیجیتال در سنگاپور در سال ۲۰۲۵ به 19.3درصد تولید ناخالص داخلی رسید. ارزش افزوده اسمی این حوزه به 144.1میلیارد دلار سنگاپور افزایش یافت. ارزش افزوده اسمی اقتصاد دیجیتال 5.6درصد رشد کرد و از رشد اسمی 3.1درصدی GDP پیشی گرفت. سهم آن از 18.8درصد در ۲۰۲۴ بالاتر رفته و روند صعودی پنجساله را ادامه داده است. از 17.6درصد در ۲۰۲۱ تا 19.3درصد امروز.
دوسوم این ارزش افزوده از دیجیتالیشدن بخشهای غیرارتباطات و اطلاعات نشات میگیرد و ۱۳درصد تولید ناخالص داخلی را تشکیل میدهد. سهم ۱۳درصدی بخشهای غیر ارتباطات، برآورد IMDA از ارزش افزودهای است که به سرمایهگذاری در داراییهای دیجیتال این بخشها نسبت داده میشود و نه مجموع ارزش افزوده کل آن بخشها. بخش اطلاعات و ارتباطات تنها یکسوم باقیمانده را تامین میکند و سهمش به 6.3درصد رسیده است. در میان بخشهای غیر اطلاعات و ارتباطات، مالی و بیمه همچنان بزرگترین منبع ارزش افزوده دیجیتال است، پس از آن عمدهفروشی و تولید قرار دارند؛ این سه حوزه بیش از ۸۰درصد سهم دیجیتالیشدن غیرارتباطات را به خود اختصاص دادهاند.
رشد واقعی بخش اطلاعات و ارتباطات به 6.1درصد رسید و از رشد واقعی ۵درصدی کل اقتصاد بیشتر بود. ارزش افزوده دیجیتالیشدن در بقیه اقتصاد نیز 3.6درصد افزایش یافت و به ۹۷میلیارد دلار سنگاپور رسید.
سنگاپور در پذیرش هوش مصنوعی در میان اقتصادهای OECD جایگاه بالایی دارد. گزارش «اقتصاد دیجیتال سنگاپور ۲۰۲۶» که سازمان توسعه رسانه و ارتباطات اطلاعاتی این کشور منتشر کرده است، به نقش هوش مصنوعی در این دوره زمانی تاکید دارد.
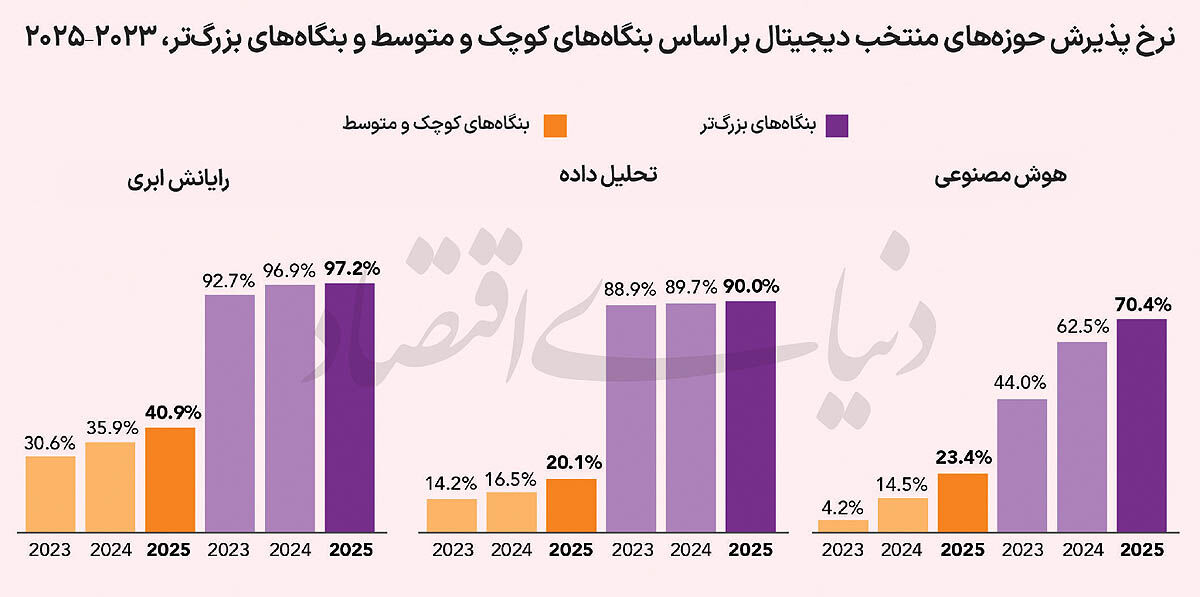
ضریب نفوذ هوش مصنوعی در شرکت های سنگاپوری هوش مصنوعی برای ورود به بنگاه های اقتصادی دیگر به مجوزی از جنس تردید نیاز ندارد و مساله از اینجا به بعد آغاز می شود. چند درصد از شرکت ها ابزارهای هوش مصنوعی را به کار گرفته اند و چند درصد توانسته اند آن را به بخشی از سازوکار تولید، تصمیم گیری و ارایه خدمات تبدیل کنند؟ تجربه سنگاپور نشان می دهد این دو پرسش، با وجود نزدیکی ظاهری، پاسخ یکسانی ندارند. هوش مصنوعی ضریب نفوذ بالایی دارد و پذیرش این تکنولوژی با سرعت پیش می رود، اما تعمیق استفاده از آن به مجموعه ای از قابلیت های سازمانی و انسانی وابسته است. این گزارش نشان داد که سهم بنگاه های استفاده کننده از هوش مصنوعی در سال ۲۰۲۵ به 23.5درصد رسید. درحالی که این رقم در سال قبل 14.7درصد بود. افزایش 8.8واحددرصدی در یک سال، از شتاب گرفتن پذیرش هوش مصنوعی حکایت دارد. بااین حال، هنوز بیش از سه چهارم بنگاه ها در این دسته قرار نگرفته اند. از این رو، رشد سریع پذیرش را نباید با فراگیری کامل فناوری در ساختار اقتصادی یکسان گرفت. این رشد در مقیاس بنگاه های کوچک و متوسط نیز دیده می شود. نرخ پذیرش هوش مصنوعی در این گروه از 14.5درصد در سال ۲۰۲۴به 23.4درصد در سال ۲۰۲۵ رسید. در بنگاه های بزرگ تر، این نرخ از 62.5درصد به 70.4درصد افزایش یافت. بنابراین، هرچند فاصله میان دو گروه اندکی کاهش یافته، شکاف همچنان چشم گیر است. در سال ۲۰۲۵، حدود هفت بنگاه از هر ۱۰ بنگاه بزرگ تر از هوش مصنوعی استفاده می کردند، در برابر کمتر از یک چهارم بنگاه های کوچک و متوسط. در میان بنگاه هایی که هنوز هوش مصنوعی را نپذیرفته اند، مهم ترین مانع اعلام شده، نبود نیاز به دلیل مقیاس کوچک کسب وکار است (54.7درصد در ۲۰۲۵). پس از آن، محدودیت بودجه یا بالا بودن سرمایه گذاری موردنیاز (29.2درصد) و آماده نبودن زیرساخت فناوری اطلاعات (26.2درصد) قرار دارند. سهم موانع مرتبط با مهارت و آگاهی نسبت به سال ۲۰۲۳ کاهش یافته، اما همچنان حضور دارند. در عین حال، 12.1درصد از بنگاه های غیرپذیرنده اعلام کرده اند که قصد دارند در ۱۲ماه آینده از هوش مصنوعی استفاده کنند. این شاخص از 5.6درصد در ۲۰۲۳ به 12.1درصد در ۲۰۲۵رسیده است. این تفاوت را نمی توان یکجانبه گرایانه به اندازه شرکت ها فروکاست. استفاده از هوش مصنوعی به زیرساخت فناوری، دسترسی به داده، منابع مالی و توانایی تشخیص کاربردهای اقتصادی آن وابسته است. بنگاهی که نیروی متخصص، فرایندهای دیجیتال و داده های سازمان یافته در اختیار دارد، معمولا مسیر کوتاه تری برای آزمودن و به کارگیری ابزارهای تازه پیش رو می بیند. در مقابل، برای بنگاه کوچک تر، هزینه خرید یا پیاده سازی ابزار تنها بخشی از مساله است؛ شناسایی کاربرد مناسب و تغییر شیوه انجام کار نیز به زمان و توان اجرایی نیاز دارد. با وجود این تفاوت ها، دیجیتالی شدن بنگاه ها در سنگاپور محدود به هوش مصنوعی نیست. در سال ۲۰۲۵، حدود 96.4درصد بنگاه ها دست کم در یکی از شش حوزه دیجیتال مورد بررسی گزارش، از جمله امنیت سایبری، رایانش ابری، پرداخت الکترونیکی، تجارت الکترونیکی، تحلیل داده و هوش مصنوعی، فعالیت داشتند. این سهم در سال ۲۰۲۴ معادل 95.1درصد بود. میانگین تعداد حوزه های دیجیتال مورد استفاده هر بنگاه نیز از 2.3 به 2.5 افزایش یافت. البته باید در نظر داشت که این مورد به تنهایی نمی تواند معیار خوبی برای ارزیابی و سنجش باشد چراکه شدت پذیرش را نشان می دهد و اثری از عمق یا کیفیت آن به دست نمی دهد. داده های گزارش نشان می دهند که در میان بنگاه های استفاده کننده از هوش مصنوعی، تنها بخشی از شرکت ها به مرحله گسترش یا ادغام کامل تکنولوژیک رسیده اند. حدود ۳۳درصد از این بنگاه ها در حال گسترش استفاده از هوش مصنوعی بودند و 6.6درصد آن را به طور کامل در سطح شرکت مستقر یا یکپارچه کرده بودند. در مجموع، این دو گروه حدود 39.6درصد از بنگاه های پذیرنده را تشکیل می دادند؛ یعنی نزدیک به دو بنگاه از هر پنج بنگاه استفاده کننده. در سوی دیگر، 37.9درصد از بنگاه های پذیرنده در مرحله آزمایش اولیه قرار داشتند و 22.6درصد در حال اجرای نخستین مورد استفاده از هوش مصنوعی بودند. نوع ابزارهای مورد استفاده نیز تصویری از این مسیر ارایه می دهد. 89.6درصد بنگاه های پذیرنده از ابزارهای تجاری آماده و بدون سفارشی سازی استفاده می کردند. در مقابل، 28.3درصد سراغ ابزارهای تجاری سفارشی شده رفته بودند و ۲۳درصد نیز ابزارهایی را در داخل سازمان توسعه داده یا توسعه آن را به بیرون واگذار کرده بودند. البته این دسته ها هم پوشانی دارند و نباید سهم آنها را به عنوان اجزای جدا از یکدیگر جمع کرد. درهرصورت باید توجه داشت که ابزارهای آماده جایگاه پررنگی دارند و توسعه راهکارهای اختصاصی در میان بخشی از شرکت ها جریان دارد. گزارش همچنین از دستاوردهای اقتصادی استفاده از هوش مصنوعی خبر می دهد. 87.6درصد بنگاه های پذیرنده، بهبود بهره وری یا فرایندها را از مزایای این فناوری برشمرده اند و ۴۴درصد نیز کاهش هزینه یا بهینه سازی منابع را گزارش کرده اند. در مقایسه بین المللی، میان بنگاه های دارای دست کم ۱۰ کارمند، نرخ پذیرش هوش مصنوعی در سنگاپور به 34.6درصد رسیده است؛ بالاتر از میانگین 20.3درصدی کشورهای عضو OECD که داده ۲۰۲۵ آنها در دسترس بوده. این جایگاه به طور نسبی بالا است، البته کشورهایی مانند آمریکا، بریتانیا و رژیم اسراییل به دلیل نبود داده به روز در این مقایسه حضور ندارند و بنابراین نمی توان آن را رتبه بندی جهانی قطعی تلقی کرد. سنگاپور و گذار به هوش صنعتی استفاده کارکنان از هوش مصنوعی تصویری متفاوت و مکمل از وضعیت شرکت ها ارایه می کند. در سال ۲۰۲۶ حدود 85.7درصد از کارکنان شرکت کننده در پیمایش اعلام کرده اند که در محل کار از ابزارهای هوش مصنوعی استفاده می کنند. این سهم در سال ۲۰۲۵برابر با 77.6درصد بوده است. بیشتر این کارکنان استفاده روزانه یا هفتگی دارند. 35.6درصد استفاده روزانه و 34.1درصد استفاده هفتگی را گزارش کرده اند. 20.9درصد ماهانه و 9.5درصد یک یا دو بار در سال از این ابزارها بهره می گیرند. کاربردها نیز گسترده اند. تولید محتوا با سهم 76.7درصد رایج ترین دسته است. پس از آن خودکارسازی فرایندها با 63.9درصد و تعامل با افراد با 53.7درصد قرار دارند. تحلیل و کاوش داده نیز 51.7درصد سهم داشته است. در سطح وظایف مشخص تولید و ویرایش محتوای نوشتاری با ۴۷درصد در صدر است. پردازش اسناد و استخراج داده 38.5درصد و پژوهش و گردآوری اطلاعات 36.1درصد را به خود اختصاص داده اند. کارکنان سنگاپوری هم منافع متعددی را گزارش کرده اند. 72.9درصد از بهبود بهره وری کلی سخن گفته اند. 68.9درصد بهبود کیفیت کار و 68.2درصد تقویت توانایی حل مساله را ذکر کرده اند. 61.6درصد فرصت انجام کارهای باارزش تر و 59.7درصد امکان یادگیری مهارت های جدید را از مزایای استفاده دانسته اند. این ارقام خوداظهاری هستند و اندازه گیری مستقل تغییر بهره وری کل اقتصاد را نشان نمی دهند اما در نوع خود شایسته توجه باقی می مانند. در میان کسانی که کاهش زمان را به عنوان فاکتور مثبت گزارش کرده اند حدود شش نفر از هر ده نفر گفته اند روزانه تا یک ساعت صرفه جویی می کنند. 27.4درصد از همین گروه صرفه جویی دست کم یک ساعت در روز را اعلام کرده اند و 5.2درصد این میزان را بیش از سه ساعت دانسته اند. حدود یک سوم کاربران هوش مصنوعی کاهش زمان صرف شده برای وظایف را تجربه کرده اند. باید در نظر داشت که استفاده گسترده به معنای استفاده عمیق نیست. حدود نیمی از کارکنان استفاده کننده اغلب یا همیشه خروجی های هوش مصنوعی را پیش از به کارگیری بررسی می کنند. سهم کسانی که اغلب یا همیشه از این ابزار برای خودکارسازی وظایف یا ادغام آن در جریان های کاری بهره می گیرند حدود یک چهارم است. 18.3درصد همیشه خروجی را بررسی می کنند و 32.2درصد این کار را اغلب انجام می دهند. در مقابل تنها ۶ درصد همیشه و 19.7درصد اغلب از هوش مصنوعی برای خودکارسازی وظایف استفاده می کنند. ارزیابی کارفرمایان شرکت کننده در نظرسنجی، نیز همین فاصله را تایید می کند. شرکت های پذیرنده هوش مصنوعی برآورد کرده اند که 71.9درصد کارکنانشان قادر به استفاده از این فناوری در نوعی ظرفیت هستند. این سهم در سال ۲۰۲۴ برابر با 66.4درصد بوده است. با این حال 47.6درصد کارکنان به طور عمده برای وظایف عمومی از هوش مصنوعی استفاده می کنند. 19.3درصد قادر به انجام وظایف سطح میانی هستند و تنها ۵درصد می توانند هوش مصنوعی را برای وظایف پیچیده توسعه دهند یا مستقر کنند. 28.2درصد نیز در گروه با گزینه «نمی دانم یا استفاده نکننده» قرار دارند. شکاف آموزشی این تصویر را کامل تر می کند. بیش از دوسوم کارکنان شرکت کننده در پیمایش اعلام کرده اند که به آموزش یا بازآموزی در فناوری های هوش مصنوعی نیاز دارند. با این حال تنها 36.7درصد در ۱۲ ماه گذشته در دوره یا آموزش مرتبط شرکت کرده اند. در میان کسانی که آموزش ندیده اند مهم ترین موانع عبارت اند از معرفی نشدن از سوی کارفرما با 34.9درصد، کمبود وقت با 34.1درصد و ندانستن اینکه کدام دوره مناسب است با 26.6درصد. بازار کار نیز نشانه هایی از افزایش تقاضا برای مهارت های مرتبط ارایه می دهد. شمار متخصصان فناوری در سال ۲۰۲۵ به ۲۲۲هزار و ۲۰۰ نفر رسید. این رقم رشد 3.8درصدی نسبت به سال قبل را نشان می دهد. حدود ۵۹درصد این متخصصان در بخش های خارج از اطلاعات و ارتباطات فعالیت می کنند. سهم آگهی های شغلی فناوری که دست کم یک مهارت هوش مصنوعی را طلب می کنند از ۱۴ درصد در سال ۲۰۲۴ به 16.7درصد در سال ۲۰۲۵ افزایش یافته است. سهم آگهی هایی که دست کم دو مهارت را می خواهند از 4.9درصد به 7.6درصد رسیده است. در بخش مالی و بیمه تعداد چنین آگهی هایی از ۱۲۴۰ مورد به ۳۲۶۰ مورد افزایش یافته است. این مجموعه داده ها یک تمایز روشن ایجاد می کند. پذیرش ابزار و استفاده روزمره از آن یک مرحله است. تبدیل آن به بخشی از سازوکار سازمانی و توانایی به کارگیری برای وظایف پیچیده تر مرحله ای دیگر است. گسترش سریع ضریب نفوذ پرسش اصلی را حذف نمی کند. پرسش این است که تا چه اندازه این گسترش با افزایش واقعی توانایی همراه شده است.
3 بازدید
منبع اصلی ↗