اقتصادی
·
نرخ سود خرید قسطی
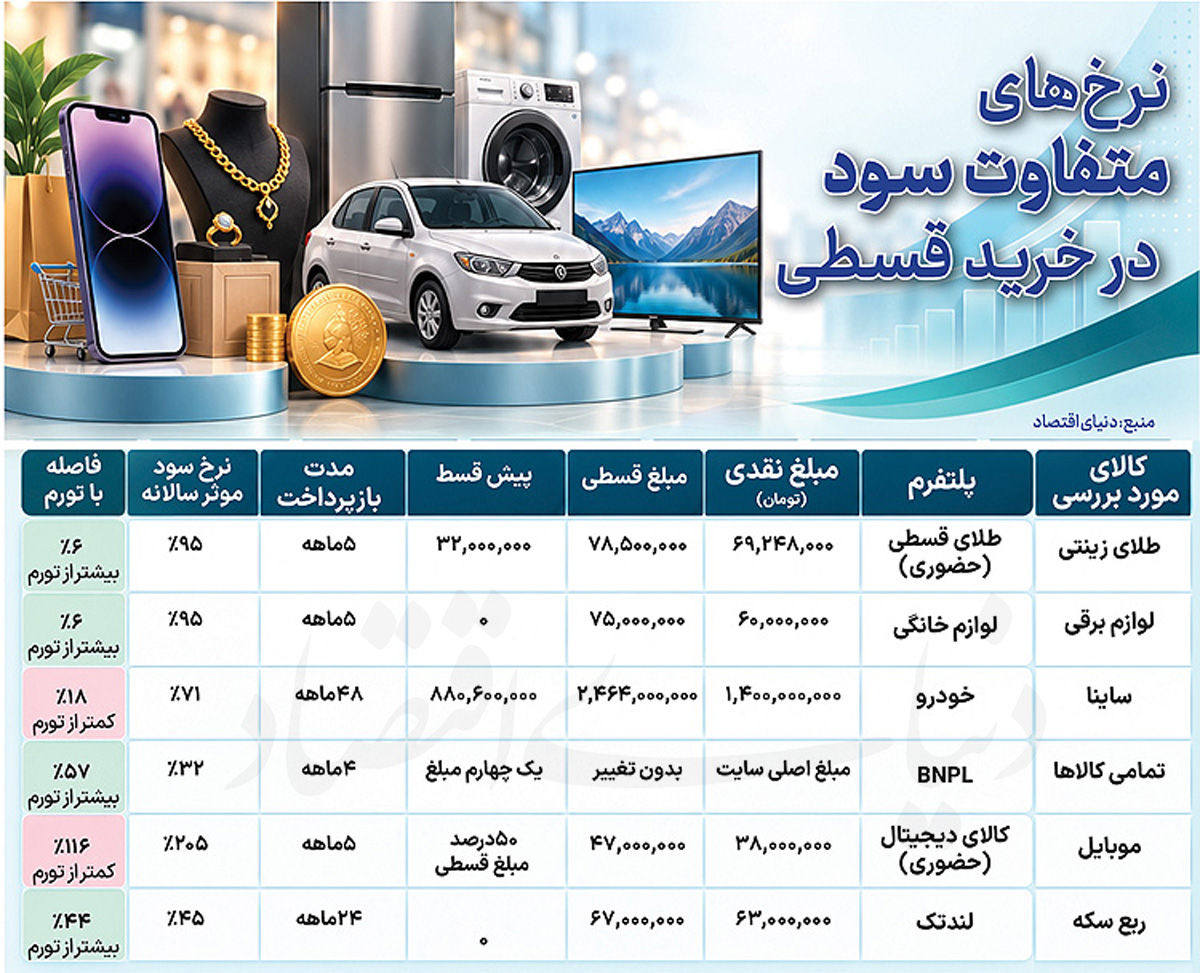
افزایش قیمت کالاها و کاهش قدرت خرید خانوار، خرید قسطی را به یکی از مسیرهای اصلی تامین کالای مصرفی تبدیل کرده است. بررسی «دنیایاقتصاد» از نرخهای خرید اقساطی در بازارهای مختلف نشان میدهد فاصله میان نرخ سود موثر و تورم، بسته به نوع کالا و دوره بازپرداخت، متفاوت است. در برخی معاملات، نرخ سود موثر از تورم پایینتر است و در برخی دیگر، هزینه تامین مالی از رشد عمومی قیمتها نیز فراتر میرود. برای نمونه، نرخ سود موثر خرید قسطی خودرو در نمونه بررسیشده ۷۱درصد بوده که ۱۸واحد درصد پایینتر از تورم ۸۹درصدی قرار دارد. در خریدهای چهارقسطه نیز نرخ سود موثر ۳۲درصد محاسبه شده است. در مقابل، نرخ سود موثر خرید قسطی طلای زینتی و برخی لوازم برقی به حدود ۹۵درصد و در بازار تلفن همراه به ۲۰۵درصد میرسد که فراتر از تورم است. این تفاوت نشان میدهد که ارزیابی هزینه خرید قسطی تنها با مقایسه قیمت نقدی و مجموع اقساط کامل نمیشود. نوع کالا، مدت بازپرداخت، زمان پرداخت، تورم و روند تغییر قیمت کالا نیز هزینه واقعی معامله را تعیین میکند.
افزایش قیمت کالاها و کاهش قدرت خرید خانوار، خرید قسطی را به یکی از مسیرهای اصلی تامین کالای مصرفی تبدیل کرده است. بررسی «دنیایاقتصاد» از نرخهای خرید اقساطی در بازارهای مختلف نشان میدهد فاصله میان نرخ سود موثر و تورم، بسته به نوع کالا و دوره بازپرداخت، متفاوت است. در برخی معاملات، نرخ سود موثر از تورم پایینتر است و در برخی دیگر، هزینه تامین مالی از رشد عمومی قیمتها نیز فراتر میرود. برای نمونه، نرخ سود موثر خرید قسطی خودرو در نمونه بررسیشده ۷۱درصد بوده که ۱۸واحد درصد پایینتر از تورم ۸۹درصدی قرار دارد. در خریدهای چهارقسطه نیز نرخ سود موثر ۳۲درصد محاسبه شده است. در مقابل، نرخ سود موثر خرید قسطی طلای زینتی و برخی لوازم برقی به حدود ۹۵درصد و در بازار تلفن همراه به ۲۰۵درصد میرسد که فراتر از تورم است. این تفاوت نشان میدهد که ارزیابی هزینه خرید قسطی تنها با مقایسه قیمت نقدی و مجموع اقساط کامل نمیشود. نوع کالا، مدت بازپرداخت، زمان پرداخت، تورم و روند تغییر قیمت کالا نیز هزینه واقعی معامله را تعیین میکند.
0 بازدید
منبع اصلی ↗